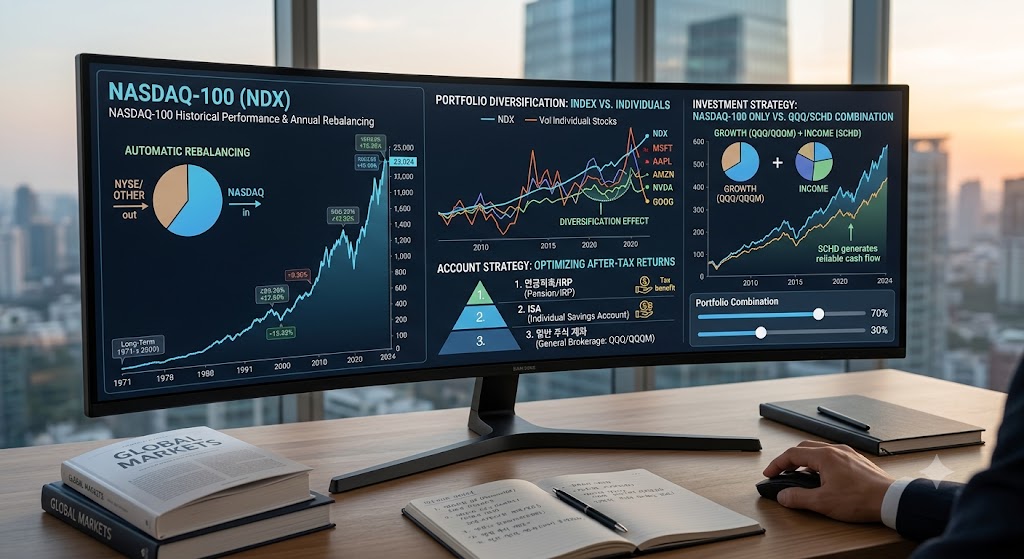
솔직히 처음엔 저도 나스닥100을 그냥 "기술주 묶음"이라고만 알고 있었습니다. 그런데 직접 투자해보고 손실도 겪어보면서, 이게 단순히 종목을 고르는 문제가 아니라는 걸 몸으로 배웠습니다. 2천만 원을 넣고 30년이 지나면 3억 5천만 원이 된다는 계산(연평균 10% 수익을 가정한 숫자입니다), 듣기엔 쉬운데 실제로 버티는 건 전혀 다른 얘기였거든요.
그래서 이 글은 제가 나스닥100에 투자하면서 실제로 저지른 실수 네 가지를 순서대로 정리한 기록입니다.
실수 1. 그냥 기술주 묶음인 줄 알았다
나스닥이 기술주랑 동의어처럼 쓰이는 게 당연하다고 생각했는데, 파고들어 보니 꽤 흥미로운 역사가 있었습니다.
미국에는 크게 두 개의 거래소가 있습니다. NYSE(뉴욕증권거래소)와 나스닥(NASDAQ)입니다. NYSE가 훨씬 오래된 전통 있는 거래소라면, 나스닥은 1971년 세계 최초의 전자식 주식시장으로 출발했습니다. 그 전까지 장외 주식은 핑크 시트(Pink Sheet)라는 분홍색 종이에 시세를 찍어 딜러들에게 돌리고, 전화로 흥정하는 방식이었다고 하니 지금 생각하면 상상이 잘 안 됩니다.
당시 NYSE는 상장 문턱이 높았습니다. 그러다 보니 애플, 마이크로소프트, 인텔처럼 초창기에 이익도 변변치 않던 기업들이 자연스럽게 나스닥으로 모였고, 이들은 NYSE로 옮길 수 있을 만큼 커진 뒤에도 나스닥에 남았습니다. 지금 우리가 아는 빅테크 대부분이 나스닥에 있는 이유입니다.
나스닥100 지수(NDX)는 나스닥에 상장된 비금융 기업 중 시가총액 상위 100개를 담은 지수입니다. 여기서 제가 몰랐던 게 하나 있었는데, 은행이나 보험 같은 금융주는 처음부터 빠져 있다는 점입니다. 기술주 비중이 압도적인 건 기술 기업들이 나스닥을 선택한 역사에 금융주 제외 규칙까지 더해진 결과이지, 기술주만 담겠다고 정해둔 건 아닙니다.
100개를 담는다고 저절로 분산되는 게 아니었습니다
나스닥100에는 한 종목이 지수를 독차지하지 못하게 막는 규칙이 있습니다. 비중을 조정하는 시점이 두 번이라 규칙도 두 세트입니다.
| 시점 | 규칙 |
| 분기 리밸런싱 (3·6·9월) |
한 종목이 24%를 넘거나, 비중 4.5% 이상 종목들의 합이 48%를 넘으면 비중을 끌어내림 |
| 연말 재구성 (12월) |
한 종목 15% 초과 시 14%로, 상위 5개 합이 40%를 넘으면 38.5%로 조정 |
우리 코스피와 비교하면 차이가 확 느껴집니다. 한국거래소 자료로 2026년 6월 22일 종가 기준 삼성전자와 SK하이닉스 두 종목이 코스피 전체 시가총액의 55.67%를 차지했습니다. 두 종목이 시장의 절반 이상인 셈입니다.
제가 가장 좋아하는 기능, '갈아끼우기'
나스닥100은 매년 12월에 종목 구성을 다시 짭니다(재구성). 덩치가 줄어든 종목은 빠지고 새로 큰 종목이 들어옵니다. 분기마다 비중만 손보는 리밸런싱과는 다른 작업입니다.
2025년 12월이 좋은 예입니다. 그해 주가가 크게 빠진 룰루레몬을 비롯해 바이오젠, 트레이드데스크 등 6개가 빠지고, AI 데이터 수요로 몸집이 커진 시게이트와 웨스턴디지털, 스페인 인프라 기업 페로비알 등 6개가 새로 들어왔습니다. 정기적으로 부진한 선수를 내리고 잘하는 선수를 올리는 셈입니다. 개별 종목에 투자했다가 망해본 입장에서는, 이 자동 교체 시스템이 얼마나 큰 장점인지 실감합니다.
다만 분산이 된다고 변동성이 없는 건 절대 아닙니다. 기술 섹터 비중이 워낙 높아서 IT 업황이 꺾이면 지수 전체가 크게 흔들립니다. 2000년 닷컴버블의 주인공이 나스닥이었고, 가까이는 2021년 12월 고점에서 2022년 11월까지 QQQ가 35% 넘게 빠졌습니다.
실수 2. 계좌 순서를 신경 쓰지 않았다
처음 나스닥에 투자할 때 가장 크게 실수한 게 계좌 선택이었습니다. 수익이 나도 세금을 많이 내면 실질 수익률이 확 떨어지고, 장기투자일수록 이 차이가 복리로 쌓입니다. 세금 제도는 해마다 조금씩 바뀌니, 아래 표는 올해 9월에 다시 확인한 기준으로 봐주세요.
| 계좌 | 살 수 있는 나스닥100 | 세금 혜택 | 주의할 점 |
| ① 연금저축 | 국내 상장 ETF (KODEX·TIGER 미국나스닥100 등) |
세액공제 + 과세이연 | 위험자산 한도 없음 |
| ① IRP | 국내 상장 ETF | 세액공제(연금저축 합산 연 900만 원 한도) + 과세이연 | 주식형 ETF는 적립금의 70%까지만 |
| ② ISA | 국내 상장 ETF | 순이익 200만 원(서민형 400만 원) 비과세, 초과분 9.9% 분리과세 | QQQ·QQQM 같은 해외 직상장 ETF는 불가 |
| ③ 일반 계좌 | QQQ, QQQM | 연 250만 원 공제 후 양도차익 22% | 다음 해 5월 직접 신고 |
IRP는 제가 처음에 놓쳤던 부분입니다. 퇴직연금 계좌라서 주식형 ETF 같은 위험자산은 적립금의 70%까지만 담을 수 있고, 나머지 30%는 예금이나 채권형 같은 안전자산으로 채워야 합니다. 나스닥100을 최대한 담고 싶다면 연금저축을 먼저 채우는 게 편합니다.
ISA는 올해 개편 소식이 있어서 한 가지 짚고 가겠습니다. 8월 3일 발표된 세제개편안에 '생산적금융 ISA'가 새로 들어갔는데, 이 계좌는 국내 주식과 국내 주식형 펀드 전용이라 나스닥100 ETF는 담을 수 없습니다. 나스닥100은 기존 일반 ISA에서 투자해야 합니다. 또 개편안대로라면 쓰지 않고 쌓아둔 ISA 납입한도 이월이 기존 가입자에게도 없어질 예정이라, 본인 한도를 미리 확인해 두는 게 좋겠습니다.
절세 계좌를 다 채운 다음에야 일반 계좌로 넘어갑니다. 일반 계좌에서는 국내 상장 ETF보다 미국에 직접 상장된 QQQ나 QQQM이 유리합니다. 해외 주식은 연 250만 원까지 공제받고 나머지 양도차익에 22%가 붙는데, 국내 상장 해외 ETF는 이 공제 없이 매매차익이 배당소득(15.4%)으로 잡혀 금융소득종합과세에 합산될 수 있기 때문입니다.
QQQ와 QQQM, 0.03%p가 30년이면
QQQ와 QQQM은 둘 다 나스닥100을 그대로 따라가는 같은 지수 ETF입니다. QQQ는 2025년 12월 구조를 바꾸면서 보수를 연 0.20%에서 0.18%로 낮췄지만, QQQM은 여전히 0.15%로 더 저렴하고 주당 가격도 낮아서 소액으로 나눠 사기 편합니다.
0.03%p가 별것 아닌 것 같아서 직접 계산해 봤습니다. 2천만 원을 연 10% 수익률로 30년 굴린다고 가정하면, 보수 차이만으로 최종 금액이 대략 280만 원 벌어집니다. 저는 이 숫자를 보고 일반 계좌에서는 QQQM으로 정리했습니다.
참고로 올해 생긴 국내시장복귀계좌(RIA)로 해외주식 양도세 감면을 받으려는 분이라면, 같은 해 다른 계좌에서 해외주식이나 해외 ETF를 순매수하면 감면 혜택이 줄어든다는 점도 같이 확인해 보세요.
실수 3. 한 번에 다 넣었다
처음엔 거치식으로 목돈을 한꺼번에 넣었습니다. 그리고 기술주가 흔들리는 구간에서 계좌가 반토막 나는 걸 겪었습니다. 지수 자체도 고점 대비 35% 넘게 빠지던 시기였는데, 숫자로 보는 것과 내 돈으로 겪는 건 완전히 다른 얘기였습니다. 결국 버티지 못하고 팔았다가, 다시 사고, 또 파는 걸 반복하면서 손실만 키웠습니다.
그 뒤로 적립식으로 바꿨습니다. 적립식은 매달 정해진 금액을 꾸준히 넣는 방식입니다. 가격이 높을 때는 적게, 낮을 때는 많이 사게 되니 평균 매수 단가가 자연스럽게 낮아지는 효과를 기대할 수 있습니다. 무엇보다 떨어지는 날이 '싸게 살 수 있는 날'로 보이기 시작하니까 심리적으로 훨씬 버티기 쉬웠습니다.
공정하게 말하면, 장기 수익률만 놓고 보면 거치식이 통계적으로 유리하다는 연구도 있습니다. 시장은 오르는 날이 더 많으니 빨리 넣을수록 유리하다는 논리입니다. 그런데 저처럼 하락장에서 못 버티고 팔아버리면 그 통계는 의미가 없습니다. 저한테는 '버틸 수 있는 방식'이 곧 '수익이 나는 방식'이었습니다.
실수 4. 나스닥100만 들고 있었다
한때는 나스닥100 하나면 충분하다고 생각했습니다. 장기 수익률 데이터만 보면 그게 맞아 보이거든요. 그래서 지금은 나스닥100(QQQ 또는 QQQM) 70%에 SCHD 30%를 섞는 쪽으로 가고 있습니다.
SCHD는 미국 우량 배당주 100개를 담은 ETF로, 꾸준한 배당 성장을 추구하는 상품입니다. 성장은 나스닥100에 맡기고, 현금 흐름은 SCHD 배당금으로 만들어 가는 구조입니다.
이 조합이 왜 마음에 드는지는 숫자가 잘 보여줍니다.
| 구간 | QQQ | SCHD |
| 2022년 (기술주 하락장) | −32.6% | −3.3% |
| 2021년 | +27.4% | +29.9% |
| 2026년 (1월~7월 24일) | +11.7% | +23.4% |
| 2011년 10월~2026년 7월 연평균 | +19.4% | +13.4% |
기술주가 무너진 2022년에 SCHD는 거의 제자리를 지켰고, 올해도 7월 말까지는 SCHD가 QQQ보다 두 배 가까이 더 올랐습니다. 반대로 마지막 줄을 보면 길게 봤을 때 수익률은 나스닥100이 확실히 앞섭니다. 그래서 저는 SCHD를 수익을 올리는 도구라기보다 버티게 해주는 도구로 생각합니다. 실제로 나스닥100 단독일 때보다 심리적으로 훨씬 수월했고, 배당금이 들어오는 걸 보면서 장기 보유 의지도 더 생겼습니다.
연금저축이나 IRP에서는 SCHD를 직접 살 수 없으니, SCHD와 같은 지수를 따라가는 국내 상장 '미국배당다우존스' ETF로 같은 조합을 만들 수 있습니다.
그래서 지금 제 방식
- 계좌는 연금저축·IRP → ISA → 일반 계좌 순서로 채웁니다.
- 매달 같은 날 같은 금액을 넣습니다. 거치식은 이제 안 합니다.
- 나스닥100 70%, SCHD(또는 미국배당다우존스 ETF) 30%로 맞춥니다.
- 일반 계좌에서는 QQQ 대신 QQQM을 삽니다.
- 매년 12월 나스닥100 재구성 발표 때만 한 번씩 구성 종목을 훑어봅니다.
제가 나스닥100에서 배운 가장 큰 교훈은 "수익률보다 버티는 게 먼저"라는 것입니다. 2천만 원이 30년 뒤 3억 5천만 원이 된다는 계산도, 그 30년을 중간에 내리지 않고 버텼을 때만 의미가 있습니다. 방식은 사람마다 달라도 되지만, 얼마나 오래 들고 가느냐는 누구에게나 똑같이 중요하다고 생각합니다.
주변에서 자주 받는 질문 두 가지
나스닥100이랑 S&P500 중에 뭘 사야 하나요?
과거 데이터로는 나스닥100의 장기 수익률이 앞서는 경향이 있지만, 변동성도 그만큼 큽니다. 제 경험상 30년 이상 묻어둘 돈이라면 나스닥100, 10~15년 안에 쓸 돈이라면 S&P500도 충분히 좋은 선택이었습니다. 수익률보다 내가 어느 정도 하락까지 견딜 수 있는지를 먼저 따져보시길 권합니다.
연금저축에서 QQQ를 살 수 있나요?
안 됩니다. 연금저축, IRP, ISA 모두 해외에 직접 상장된 QQQ나 QQQM은 살 수 없고, KODEX 미국나스닥100이나 TIGER 미국나스닥100 같은 국내 상장 ETF로만 투자할 수 있습니다.
참고 자료
- Nasdaq, Nasdaq-100 Index Methodology
- Nasdaq, 2025년 나스닥100 연례 재구성 발표 (2025년 12월, 12월 22일 적용)
- Invesco, QQQ 개방형 ETF 전환 및 보수 인하 (2025년 12월 22일)
- 한국거래소, 코스피 시가총액 비중 (2026년 6월 22일 종가 기준)
- 재정경제부, 2026년 세제개편안 (2026년 8월 3일)
- ETF 연도별 수익률: totalrealreturns.com (배당 재투자 기준, 2026년 7월 24일)
- 계좌 순서 아이디어를 처음 얻은 영상: 유튜브