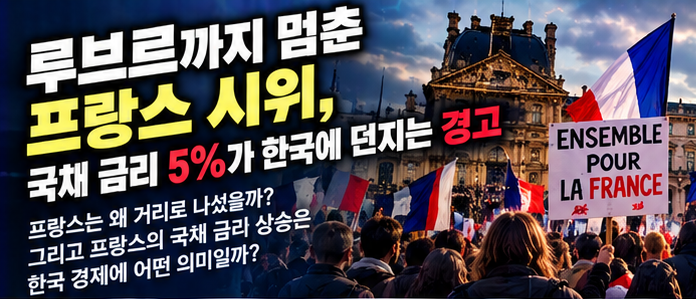
시위대가 루브르 박물관 입구를 막아서 박물관이 문을 닫았습니다. 지난 주말 프랑스 전역에서 수십만 명이 거리로 나왔고, 내무장관 발표로만 2,000명 넘게 연행됐습니다. 리옹에서는 관광안내소에 불이 났고, 릴에는 통행금지가 내려졌습니다. 처음 이 뉴스를 봤을 때는 솔직히 '설마 저 정도까지 가겠어?' 했습니다. 그런데 계속 찾아보다가 국채 금리를 직접 확인했을 때, 이건 시위만의 문제가 아니라는 걸 알았습니다. 그리고 그 숫자들이 점점 한국 이야기처럼 읽히기 시작했습니다.
숫자로 본 프랑스
10월 21일 프랑스 10년물 국채 금리가 장중 5%를 넘었습니다. 2002년 이후 처음입니다. 국채 금리는 나라가 돈을 빌릴 때 내는 이자율입니다. 시장이 그 나라를 위험하게 볼수록 높아집니다. 신용이 낮은 사람에게 높은 금리가 붙는 것과 같은 원리입니다.
더 놀라운 건 비교 대상이었습니다. 독일 국채와의 금리 차이로 보면, 이달 초 프랑스는 재정위기로 유명했던 이탈리아와 그리스보다도 더 큰 웃돈을 내고 있습니다. 채권시장이 프랑스를 그 나라들보다 더 불안하게 보기 시작했다는 뜻입니다. 피치는 이미 작년 9월 프랑스 신용등급을 A+로 낮췄습니다. 한국(AA-)보다 한 단계 낮은 등급입니다.
배경은 오래 쌓인 적자입니다. 프랑스 재무부는 9월 19일 내놓은 내년 예산안에서 올해 국가부채 비율을 GDP 대비 119.3%, 내년엔 121.7%로 전망했습니다. 적자는 올해 GDP의 5.4%입니다. 공공지출은 GDP의 57% 수준으로, OECD 평균이 40% 초반인 걸 감안하면 최상위권입니다. 저도 복지 지출 자체가 문제라고 단순하게 규정하고 싶지는 않습니다. 다만 들어오는 돈보다 나가는 돈이 구조적으로 많고, 그 차이를 계속 빚으로만 메운다면 결말은 정해져 있습니다.
| 항목 | 프랑스 | 한국 |
| 국가부채 비율 (2026년) | 119.3% | 51.6% |
| 내년 전망 | 121.7% | 48.3% |
| 합계출산율 (2025년) | 1.56명 | 0.80명 |
| 피치 신용등급 | A+(2026.8 유지) | AA-(2026.1 유지) |
| 장기 전망 | - | 2045년 97.4%, 2065년 156.3% |
프랑스는 일반정부 부채, 한국은 국가채무(중앙+지방정부) 기준이라 정의가 조금 다릅니다. 한국 장기 전망은 현행 제도 유지를 전제로 한 기획재정부 제3차 장기재정전망(2025년 9월)입니다.
한 번 늘린 복지는 왜 못 줄일까
뉴스에서 가장 이해하기 어려웠던 장면이 있습니다. 나라 재정이 한계라는 기사가 연일 나오는데, 시위대는 공공서비스를 지키고 구매력을 높여 달라고 외칩니다. 학교 시설과 교사 부족, 생활비 상승, 조세 정의가 주요 구호였습니다. 처음엔 앞뒤가 안 맞아 보였는데, 생각해보면 이해가 안 되는 것도 아닙니다. 한 번 받기 시작한 혜택이 줄면 생활 수준이 바로 타격을 받으니까요.
이게 복지의 비가역성입니다. 한 번 방향이 정해지면 되돌리기 어렵다는 뜻입니다. 프랑스는 2023년 연금 수령 나이를 62세에서 64세로 늦추는 개혁을 어렵게 통과시켰습니다. 그런데 거센 반발 끝에 작년 말, 2027년 대선 이후까지 그 적용을 멈췄습니다. 늘리는 건 쉽고 줄이는 건 정권을 걸어야 하는 일이 된 겁니다.
그래서 한국 상황이 겹쳐 보였습니다. 한국의 GDP 대비 공공지출은 프랑스의 절반을 조금 넘는 수준이라, "우리는 아직 늘릴 여지가 있다"는 주장이 숫자만 보면 논리적으로 들립니다. 하지만 저는 질문이 틀렸다고 생각합니다. 지금 한국에 필요한 질문은 '여력이 있느냐'가 아니라 '이미 지출이 폭증할 조건이 세팅돼 있느냐'입니다.
우리 회사엔 20대가 없다
제 직장을 둘러보면 사실상 20대가 없습니다. 앞으로 10년 안에 은퇴할 사람이 훨씬 많습니다. 한 회사만의 문제가 아니라 한국 경제의 단면이라는 걸 요즘 더 선명하게 느낍니다.
합계출산율은 여성 한 명이 평생 낳을 것으로 예상되는 아이 수입니다. 인구를 유지하려면 2.1명이 필요합니다. 프랑스는 2025년 1.56명으로 유럽에선 높은 편인데도, 1차대전 이후 가장 낮은 수준이고 처음으로 사망자가 출생아보다 많아졌습니다. 한국은 2025년 0.80명입니다. 4년 만에 0.8명대로 올라선 게 이 정도입니다.
고령화가 진행되면 국민연금과 건강보험 같은 사회보험 지출은 저절로 늘어납니다. 동시에 일하는 사람이 줄어 세금 낼 사람도 줄어듭니다. 나가는 돈은 늘고 들어오는 돈은 주는 압박이 구조로 굳어지는 겁니다. 기획재정부 장기재정전망은 지금 제도를 그대로 두면 국가채무 비율이 2045년 97.4%, 2065년 156.3%까지 오른다고 봤습니다. 그것도 출산율이 지금보다 회복된다는 중위 인구추계를 깔고 나온 숫자입니다.
반대쪽 숫자도 있다
공정하게 보려면 다른 쪽 근거도 봐야 합니다. 정부는 9월 1일 발표한 국가재정운용계획에서 국가채무 비율을 올해 51.6%에서 내년 48.3%로 낮추고, 2030년에도 49%로 50% 아래를 유지하겠다고 했습니다. 1년 전 계획에서는 2029년 58%까지 오른다고 봤으니 크게 낮아진 겁니다. 반도체 호황으로 세금이 예상보다 많이 걷힌 덕이 큽니다. 대통령실도 장기재정전망이 나왔을 때 "40년 뒤 채무를 정확히 예측한 숫자는 아니다"라고 선을 그었습니다. 복지 지출이 출산과 성장을 받쳐 오히려 재정에 도움이 된다고 보는 시각도 있습니다.
저도 반도체를 빼면 수출이 바로 적자라는 주장은 과하다고 봅니다. 그래도 걸리는 건 이겁니다. 지금 세수를 받쳐주는 게 반도체 한 업종이라면, 그 경기가 꺾이는 순간 가려져 있던 내수 부진과 재정 구조의 약점이 한꺼번에 드러날 수 있습니다. 제 경험상 '지금 잘 된다'와 '구조가 튼튼하다'는 전혀 다른 이야기였습니다.
프랑스 시위가 남의 일 같지 않은 이유는 그 뒤의 숫자들이 한국이 가는 방향과 닮아 있기 때문입니다. 적자가 구조로 굳어지고, 복지는 한 번 늘리면 줄이기 어렵고, 인구는 쉽게 회복되지 않습니다. 저는 복지를 줄이자는 게 아니라, 베이비붐 세대 은퇴로 지출이 저절로 늘어나는 지금 그 위에 무엇을 더 얹을지 냉정하게 계산해 보자는 쪽입니다. 다만 반도체가 벌어준 시간이 얼마나 갈지는 저도 아직 답을 모르겠습니다. "지금은 괜찮다"는 안도보다 "이 속도라면 언제 위험해지는가"를 계속 지켜보려고 합니다.
참고한 자료
- 프랑스 시위: Skift (2026.10.19), Al Jazeera
- 프랑스 국채 금리: Reuters (2026.10.21), Bloomberg (2026.10.9)
- 프랑스 부채·적자 전망: 프랑스 재무부 2027년 예산안 (2026.9.19)
- 프랑스 신용등급: Fitch (2025.9.12 강등, 2026.8.28 유지)
- 프랑스 연금개혁 적용 중단: France 24, Euronews (2025년 10~11월)
- 한국 국가채무: 2027년 예산안 및 2026~2030년 국가재정운용계획 (2026.9.1), 제3차 장기재정전망 (2025.9.3)
- 합계출산율: 국가데이터처 2025년 출생 통계 잠정 (2026.2.25), 프랑스 국립통계경제연구소(INSEE)
- 이 주제를 처음 다룬 영상