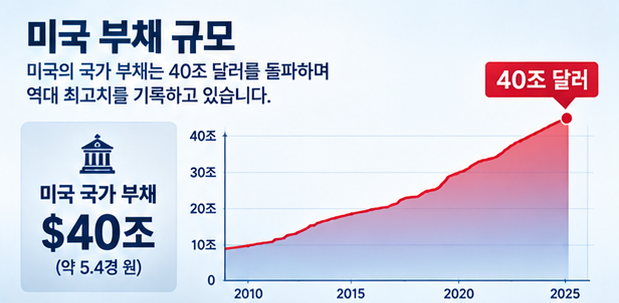
미국 연방정부 부채가 40조 달러를 넘어섰습니다. 근 10년 만에 두 배 이상 불어난 수치입니다. 솔직히 처음 이 숫자를 봤을 때 저도 잠깐 멈칫했습니다. 주변에서 "천조국이 드디어 망하는 거 아니냐"는 말이 나올 만도 했습니다. 그런데 공부를 하면 할수록, 이 부채를 어떻게 읽느냐에 따라 투자 판단이 완전히 달라진다는 걸 느꼈습니다.
40조 달러, 숫자보다 비율이 문제다 — 금융억압
부채 총액이 40조든 42조든 그 자체가 핵심이라고 보는 분들도 많습니다. 그런데 제가 자료를 찾아보면서 생각이 달라진 지점은 "부채 규모"가 아니라 "부채 증가 속도 대비 GDP 성장 속도"라는 비율의 문제였습니다. 현재 미국의 GDP 대비 부채 비율은 약 120% 수준으로, 이는 1945년 2차 세계대전 직후와 비슷한 레벨입니다(출처: U.S. Treasury Fiscal Data). 그때 미국은 이 문제를 어떻게 해결했을까요?
답은 재정 흑자가 아니었습니다. 1945년에서 1970년 사이 미국 정부가 택한 방식은 "금융억압(Financial Repression)"이었습니다. 금융억압이란, 시중 금리를 인위적으로 낮게 눌러두면서 성장 속도를 금리 비용보다 빠르게 만들어 부채 비율을 희석시키는 전략입니다. 쉽게 말해 빚을 갚는 게 아니라 경제 파이 자체를 크게 키워서 빚의 비중을 줄이는 방식입니다.
제가 흥미롭게 본 건 국채 수요 구조입니다. 현재 미국 국채 40조 달러 중 약 32조 달러를 민간이 보유하고 있는데, 이 민간 수요는 가격에 매우 민감합니다. 헤지펀드처럼 수익이 안 맞으면 바로 팔아버리는 주체들이 핵심입니다. 미국 정부 입장에서는 이 "가격에 민감한 수요"를 "가격에 둔감한 수요"로 꾸준히 교체해가는 것이 핵심 임무입니다.
여기서 SLR(Supplementary Leverage Ratio), 즉 은행의 보완적 레버리지 비율 규제가 등장합니다. 이 규제는 은행이 국채를 살 수 있는 여력을 제한하는 법안인데, 코로나 시기에 일시 완화됐다가 다시 강화된 상태입니다. 지금 미국 당국이 이 규제를 다시 완화하는 방향을 검토하고 있다는 점이 눈에 띄었습니다. 규제가 풀리면 은행은 "살까 말까" 고민하는 수요에서 "사야만 하는" 수요로 전환됩니다. 이게 금융억압 전략의 핵심 축 중 하나입니다.
저도 최근 장기 국채 금리가 19년 만에 최고 수준까지 오르는 걸 보면서 경계심이 생겼습니다. 그런데 그와중에 금 시장은 생각보다 잠잠했습니다. 보통 금리가 오르면 금 가격도 동반 상승하는 경우가 많은데, 그 패턴이 뚜렷하지 않았습니다. 제 경험상 이건 "아직 뭔가가 터질 구간은 아니다"라는 신호로 읽혔습니다.
- GDP 대비 부채 비율 약 120% — 2차 대전 직후 수준과 유사
- 민간 보유 국채 약 32조 달러 — 가격에 민감한 헤지펀드 수요가 핵심
- SLR 규제 완화 시 은행이 "의무 매수 수요"로 전환 가능
- 금융억압 = 금리 인위적 억제 + 성장 가속으로 부채 비율 희석
스테이블코인이 미국채를 사는 이유 — AI생산성과 투자 기회
스테이블코인이 국채랑 무슨 상관이냐고 생각하는 분들도 있는데, 저는 이 연결고리를 보고 나서 미국이 왜 스테이블코인 법제화에 진심인지 이해가 됐습니다. 구조는 단순합니다. 누군가 1달러를 내고 스테이블코인을 삽니다. 그 1달러를 받은 발행사(테더, 서클 등)는 담보 자산으로 미국 단기 국채를 삽니다. 테더의 미국채 보유액은 이미 1,400억 달러를 넘어선 상태입니다(출처: Tether Transparency). 이게 1조, 2조 달러 규모로 커지면 사실상 민간판 페트로달러와 같은 구조가 만들어집니다.
핵심은 "단기 국채 수요가 커질수록 장기 국채 발행량을 줄일 수 있다"는 점입니다. 장기 국채 공급이 줄면 수요가 일정한 상황에서 가격이 오르고 금리는 내려갑니다. 이게 미국 정부가 원하는 방향입니다. 이를 뒷받침하기 위해 미국은 2024년 지니어스 액트(GENIUS Act)를 추진했고, 2025년 클래리티 액트(CLARITY Act)도 입법 과정에 있습니다. 미국이 필요하지 않다면 절대로 이런 법안을 만들지 않을 거라는 게 제 판단입니다.
그러면 이 모든 구조가 왜 주식 시장의 기회로 연결되느냐는 질문이 남습니다. 저는 1990년대 닷컴 사이클을 다시 들여다봤습니다. 1989년 PC 보급, 1995년 광통신망 인프라 구축, 그리고 1999년에서야 인터넷과 결합되며 생산성이 3.5%까지 올랐습니다. 그런데 흥미로운 건 미국 정부가 재정 흑자를 낸 1999~2000년에 닷컴 버블이 꺼지기 시작했다는 점입니다. 제가 이 부분을 보고 솔직히 예상 밖이었습니다. 재정 흑자는 "세금을 걷어서 분배"하는 방식으로, 민간에 돈이 덜 풀리는 신호입니다. 반대로 지금처럼 GDP 대비 6% 이상의 재정 적자가 이어지는 구간은 민간에 계속 흑자를 살포하는 시기입니다.
AI 생산성에 대해서도 짚고 싶습니다. 현재 AI 인프라에 들어가는 투자 규모는 GDP 대비 약 1.5% 수준으로, 2006년 부동산 버블 당시 6% 대비 아직 초기 단계입니다. 지금은 데이터센터와 같은 인프라 투자 단계이고 실질 생산성은 아직 숫자로 잘 나오지 않고 있습니다. 제 경우엔 AI 인프라 투자만으로는 아직 생산성이 충분히 안 나온다고 보고, AI가 블록체인이나 휴머노이드 같은 다른 기술과 결합될 때 진짜 생산성 폭발이 시작될 것이라 보고 있습니다. 지금은 그 도입기이고, 이 시기가 오히려 역사적으로 수익성이 극대화되는 구간이었습니다.
앞으로 투자 시선을 어디에 둘지도 바뀌고 있습니다. 기술 자체보다 천문학적 자금을 조달하는 금융 구조, 사모신용(Private Credit)과 프로젝트 파이낸싱이 중심에 올 가능성이 높습니다. 물론 채권 투자자 입장에서는 이 구조가 위험하게 보일 수 있습니다. 그런데 같은 지표를 보고도 채권은 안정성을 기준으로 판단하고 주식은 수익성을 기준으로 판단한다는 점을 제 경험상 늘 구분해서 봐야 했습니다.
자주 묻는 질문
Q. 미국 부채 40조 달러, 진짜 위기인가요 아닌가요?
A. 위기라고 보는 분들도 있지만, 저는 총액보다 GDP 대비 비율과 그 해결 방식이 핵심이라고 봅니다. 현재 약 120% 수준의 부채 비율은 1945년과 비슷하지만, 그때도 미국은 금융억압과 성장 전략으로 이 비율을 낮추는 데 성공했습니다. 다만 부채 증가 속도가 GDP 성장 속도를 계속 앞서간다면 경계는 유지해야 합니다.
Q. 스테이블코인이 미국 국채랑 무슨 관계가 있나요?
A. 스테이블코인 발행사는 1달러를 받으면 그 담보로 미국 단기 국채를 삽니다. 이 규모가 커질수록 단기 국채 수요가 늘고, 미국은 장기 국채 발행량을 줄여 장기 금리를 낮추는 효과를 얻습니다. 미국이 지니어스 액트, 클래리티 액트 같은 스테이블코인 법제화에 적극적인 이유가 여기 있습니다.
Q. 지금 AI 관련 주식은 버블인가요?
A. 버블이라고 보는 시각도 있지만, 저는 아직은 아니라고 봅니다. 현재 AI 인프라 투자가 GDP 대비 약 1.5% 수준으로, 2006년 부동산 버블 당시 6%와 비교하면 초기 단계입니다. 버블이 터지려면 투자 규모가 훨씬 커지고 금리가 급등하는 조건이 동시에 필요한데, 지금은 그 조건에 아직 미치지 못합니다.
Q. 미국 재정 적자가 계속되면 주식 시장에 좋은 건가요?
A. 역발상적으로 들릴 수 있지만, 재정 적자는 정부가 민간에 돈을 계속 풀고 있다는 의미입니다. 반대로 재정 흑자는 세금을 걷어 분배하는 것이므로 민간의 유동성이 줄어드는 신호입니다. 실제로 1999~2000년 미국 재정 흑자 시기에 닷컴 버블이 꺼졌던 사례가 이를 뒷받침합니다. 물론 재정 적자가 영원히 지속될 수는 없으므로, 경계는 늦추지 않아야 합니다.
결론
미국 부채 40조 달러라는 숫자에 압도되기보다, 미국 정부가 이 부채를 어떤 방식으로 희석해 나가는지를 보는 것이 훨씬 중요하다는 게 제 판단입니다. 금융억압, 스테이블코인을 통한 국채 수요 창출, SLR 규제 완화, 그리고 AI를 통한 실질 성장. 이 네 가지 축이 맞물려 돌아가는 구조가 아직은 작동하고 있습니다.
버블이 터지는 조건은 지금과 다릅니다. 제 경우엔 금 가격과 장기 금리가 동반 급등하고, 재정이 흑자로 돌아서는 신호가 겹칠 때 경계 수위를 높일 생각입니다. 지금 당장은 AI가 다음 기술과 결합하는 지점, 그리고 그 자금을 조달하는 금융 구조 쪽에 시선을 넓혀두는 것이 좋을 것 같습니다.
참고: https://www.youtube.com/watch?v=epS2YmhU9Ic&list=PLS5T-e-SWZXM