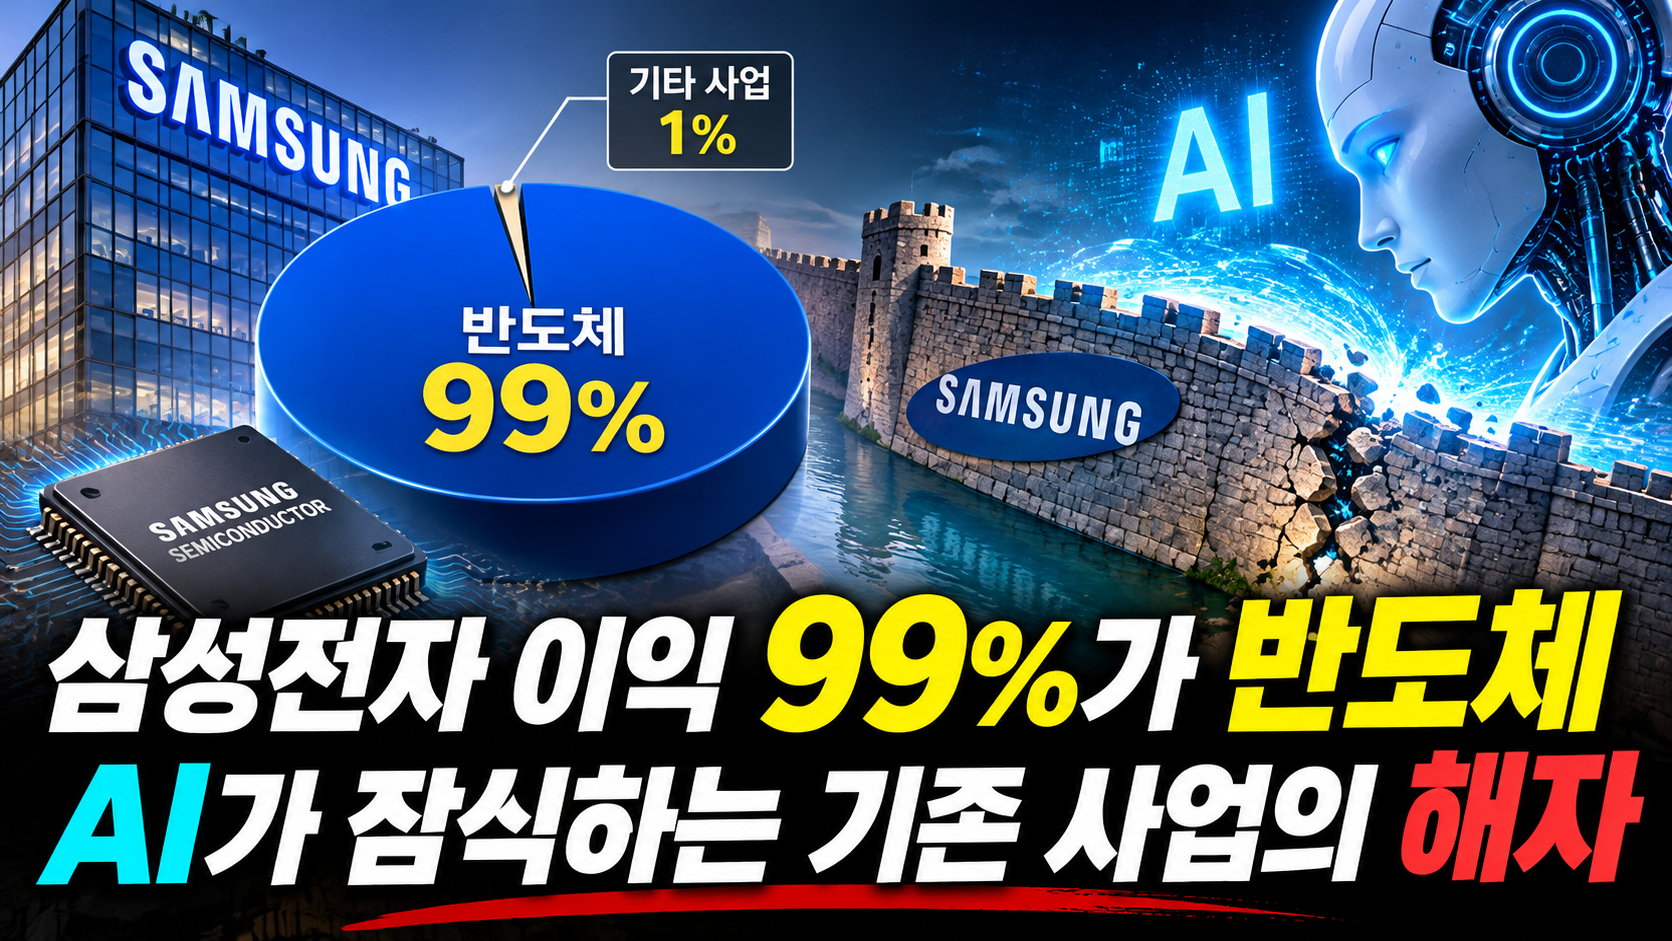
"AI 거품이 꺼지고 있다." 10월 내내 이런 말을 들으며 증권 앱을 열 때마다 한숨이 나왔습니다. 삼성전자 실적이 나오던 날에도 "이게 왜 빠지지?"를 스스로에게 수도 없이 물었습니다. 그런데 사업부별 숫자를 하나씩 뜯어보니 거품이 꺼지는 그림과는 꽤 달랐습니다. AI는 여전히 폭발적으로 벌고 있었고, 흔들리는 건 오히려 AI가 아닌 쪽이었습니다.
반도체만 웃고 나머지는 쪼그라들었다
삼성전자 3분기 영업이익은 107조 4,000억 원으로 1년 전 12조 2,000억 원의 9배 가까이 됐습니다. 겉으로는 역대급인데, 어디서 벌었는지를 나눠 보면 얘기가 달라집니다.
| 영업이익 | 2025년 3분기 | 2026년 3분기 |
| 전체 | 12조 2,000억 원 | 107조 4,000억 원 |
| 반도체(DS) | 7조 원 | 106조 5,000억 원 |
| 반도체 외 합계(스마트폰·가전·디스플레이 등) | 약 5조 2,000억 원 | 약 9,000억 원 |
이익의 99%가 반도체 한 곳에서 나왔고, 나머지 사업은 1년 새 5분의 1 아래로 줄었습니다. 스마트폰과 가전을 맡은 DX 부문은 8,000억 원 적자였습니다. AI 서버에 들어가는 메모리가 불티나게 팔리면서 값이 오르자, 그 메모리를 사다 쓰는 스마트폰·PC·가전 쪽은 원가 부담에 눌린 겁니다. AI가 돈을 벌수록 AI가 아닌 사업이 그 비용을 떠안는 구조입니다. 이런 숫자 앞에서 시장은 "이 쏠림이 얼마나 갈까"부터 묻습니다. 주주환원 쪽 실망까지 겹친 그날의 사정은 삼성전자 실적 글에서 다뤘습니다.
미국에서도 같은 장면이 보였습니다. 알파벳은 클라우드 매출이 1년 새 두 배 넘게 늘었지만, 주력인 검색 광고는 12% 성장에 그쳐 기대에 못 미쳤고 발표 다음 날 주가가 12.64% 빠졌습니다. 인텔은 AI 쪽 수요가 살아나는 와중에도 PC용 칩 매출이 5% 줄며 하루에 28% 넘게 폭락했습니다. 메모리 회사들이 AI용 HBM에 생산을 몰면서 PC용 칩 원가가 오른 영향도 있었습니다.
해자는 지켜도 무너질 수 있다
이번 실적 시즌 내내 머릿속에 맴돈 단어가 경제적 해자였습니다. 성 둘레에 판 깊은 물길처럼, 경쟁자가 쉽게 넘어오지 못하게 하는 구조적 우위를 말합니다. 워런 버핏이 좋은 기업을 고르는 핵심 기준으로 강조해 온 개념이고, 경제적 해자를 ROE로 읽는 법은 순이익과 ROE 글에서 다뤘습니다.
그런데 지금은 그 해자가 정면으로 흔들리는 것처럼 보입니다. 구글의 검색 광고, 삼성의 완제품, 인텔의 PC 칩 모두 오랫동안 단단한 해자로 꼽히던 사업입니다. 사람들이 검색창 대신 AI 챗봇에 묻기 시작하면서 검색 광고 성장이 둔화됐고, AI 수요가 부품값을 끌어올리며 완제품의 마진을 갉아먹었습니다. 처음부터 AI를 바탕으로 설계된 이른바 AI 네이티브 기업들이 기존 사업의 담장을 밖에서 허무는 셈입니다.
2018년 일론 머스크는 테슬라 실적 발표에서 "해자는 시시하다. 쳐들어오는 군대를 막을 방법이 해자뿐이라면 오래 못 간다. 중요한 건 혁신의 속도다"라고 했습니다. 버핏은 시즈 캔디와 가이코를 예로 들며 해자는 여전히 강력하다고 맞받았습니다. 당시엔 버핏 쪽 손을 들어주는 사람이 많았는데, 지금 숫자를 보면 머스크의 말이 더 현실감 있게 들립니다. 물론 버핏의 말도 틀린 건 아닙니다. 해자가 쓸모없어졌다기보다, 해자를 지키는 것만으로는 부족하고 그 안에서 계속 새로운 무기를 만들어야 하는 시대가 된 거라고 봅니다.
누가 이길지 모를 때 고르는 방법
문제는 그 공격하는 쪽이 누구인지 개인이 정확히 골라내기가 너무 어렵다는 점입니다. 저는 이 판에서 개별 종목을 타이밍 맞춰 고르려다 오히려 더 크게 잃었습니다. 그래서 이번 10월을 보내며 다시 한번 확실히 느꼈습니다. 직장인 투자자에게는 AI 시대의 승자를 종목으로 집어내는 것보다 S&P500이나 나스닥 지수 ETF를 꾸준히 모으는 쪽이 훨씬 현실적입니다.
지수는 시장 전체를 한 바구니에 담는 것이라, 어떤 기업이 최종 승자가 되든 그 회사가 커지는 만큼 지수 안에서 비중도 커집니다. 새로 떠오르는 회사도 결국 지수에 편입됩니다. 다만 하나는 알고 들어가야 합니다. 지금 미국 지수는 AI 대형주 비중이 매우 높아서, 지수를 산다고 AI 쏠림에서 완전히 벗어나는 건 아닙니다. 그래서 저는 한 번에 사지 않고 매달 나눠 사는 방식을 고집합니다. 개별 종목 대신 지수를 고른 이유는 지수 ETF 글에 따로 정리해 두었습니다.
10월은 정말 길었습니다. AI 거품론부터 빅테크 실적까지 마음 편한 날이 거의 없었습니다. 그런데 숫자를 직접 뜯어보고 나니 오히려 생각이 정리됐습니다. AI가 꺾인 게 아니라 AI가 아닌 것들이 AI에 잠식당하고 있고, 그 속에서 살아남을 기업을 고르는 일은 전업 투자자에게도 쉽지 않다는 것. 그래서 저는 승자를 맞히는 대신 승자를 품는 지수를 모으는 쪽을 택했습니다. 11월도 쉽지 않겠지만, 흔들릴 때마다 이 원칙으로 돌아오려 합니다.
삼성전자 실적은 더팩트(2025년 3분기)와 이투데이(2026년 3분기), 알파벳은 글로벌이코노믹, 인텔은 서울경제, 머스크와 버핏의 해자 논쟁은 Motley Fool(2018.5)을 참고했고, 이 관점을 처음 접한 건 이 영상입니다. 특정 종목 추천이 아닌 개인 경험 공유입니다.