2026년 한 해에만 서킷브레이커가 7번 발동됐습니다. 1999년 제도 도입 이후 2025년까지 27년 동안 총 6번 발동된 걸 생각하면, 올해 시장이 얼마나 극단적인 변동성을 보였는지 그 숫자 하나로 다 설명됩니다. 저도 직접 이 시장을 지켜보면서 '이게 실화인가' 싶었던 순간이 한두 번이 아니었습니다. 사이드카·서킷브레이커라는 단어가 뉴스에 자주 등장할수록 계좌 잔고를 열어보기가 무서워지는 게 솔직한 심정이었습니다.
사이드카와 서킷브레이커, 완전히 다른 제도다
뉴스에서 이 두 단어가 나란히 등장하다 보니 많은 분들이 "서킷브레이커보다 사이드카가 더 강한 거 아닌가?" 하고 헷갈리는 경우가 많습니다. 저도 처음엔 비슷한 오해를 했습니다. 그런데 실제로 공부해보니 이 둘은 강도의 차이가 아니라 아예 겨냥하는 대상 자체가 다른 제도였습니다.
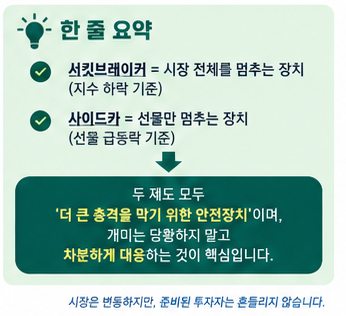
사이드카(Sidecar)는 주가지수 선물(Futures)이 기준입니다. 여기서 선물이란 현재 시점에서 미래의 특정 날짜에 특정 가격으로 주식 묶음을 사고팔기로 약속하는 계약을 의미합니다. 코스피200 선물 가격이 전일 대비 ±5%를 초과한 상태가 1분 이상 지속되면 사이드카가 발동됩니다. 이때 '프로그램 매매', 즉 기관이나 외국인이 컴퓨터 알고리즘으로 대량 주문을 자동 집행하는 거래를 5분간 일시 정지시킵니다.
반면 서킷브레이커(Circuit Breaker)는 현물 지수, 그러니까 우리가 매일 확인하는 코스피 또는 코스닥 지수 자체를 기준으로 합니다. 지수가 전일 종가 대비 일정 수준 이상 하락하면 시장 전체 거래를 멈춥니다. 사이드카는 선물 → 현물로 충격이 번지는 연결 고리를 끊는 것이고, 서킷브레이커는 이미 현물 시장이 크게 출렁일 때 시장 자체의 전원을 꺼버리는 개념입니다. 두 제도가 같은 목적을 공유하지만 작동하는 레이어가 전혀 다릅니다.
- 사이드카: 코스피200 선물 ±5% 이상, 1분 지속 → 프로그램 매매 5분 정지
- 서킷브레이커 1단계: 지수 -8% 이상 → 전 시장 20분 거래 정지 + 10분 동시호가
- 서킷브레이커 2단계: 지수 -15% 이상 → 동일 방식 추가 발동
- 서킷브레이커 3단계: 지수 -20% 이상, 1분 지속 → 당일 시장 조기 종료
이 제도는 왜 생겼을까 — 블랙먼데이가 남긴 교훈
서킷브레이커가 등장하게 된 배경을 이해하면 이 제도가 왜 필요한지 훨씬 납득이 갑니다. 1987년 10월 19일, 월요일. 훗날 '블랙먼데이'라고 불리게 된 이 날, 미국 다우존스 지수는 하루에 22.6% 폭락했습니다. 지금 코스피가 하루에 22%씩 빠진다고 상상해보면 그게 얼마나 충격적인 수치인지 감이 옵니다.
이상한 건 딱히 명확한 원인이 없었다는 겁니다. 금리가 높았고, 실적 우려가 있었고, 소비 심리가 위축됐다는 이야기는 나왔지만, 그 어떤 단일 이유로도 하루에 22%가 빠질 설명이 되지 않았습니다. 이후 연구자들이 파고든 끝에 지목된 범인이 바로 알고리즘 매매(Algorithmic Trading)였습니다. 여기서 알고리즘 매매란 사람이 아닌 컴퓨터 프로그램이 미리 설정된 조건에 따라 자동으로 주문을 내는 방식을 말합니다.
당시 기관들은 '지수가 여기까지 밀리면 자동 매도'라는 로직을 시스템에 심어놓았습니다. 시장이 이유 없이 조금 빠지자 컴퓨터들이 일제히 매도 주문을 쏟아냈고, 그 매도가 또 다른 컴퓨터의 손절 조건을 건드려 추가 매도가 나오는 연쇄 반응이 일어났습니다. 사람이었다면 "이 가격에선 오히려 사야지"라는 판단을 했겠지만, 컴퓨터는 그런 감각이 없습니다. 그냥 조건이 충족되면 팝니다. 이 사건이 계기가 되어 전 세계 증시에 서킷브레이커 제도가 도입되기 시작했습니다(출처: NYSE 공식 사이트).
한국은 1998년 외환위기 직후인 1999년에 이 제도를 도입했습니다. 제가 이 역사를 처음 제대로 파악했을 때, "아, 이 규칙이 그냥 규제가 아니라 실제 사고의 산물이구나"라는 걸 실감했습니다. 금융 규제 중 상당수는 대형 사고가 터진 뒤에 생깁니다. 그래서 제도의 배경을 알면 왜 이렇게 설계됐는지 이해가 빠릅니다.
현선 차익거래와 사이드카가 연결되는 구조
사이드카가 왜 선물 기준인지를 이해하려면 현선 차익거래(Cash-Futures Arbitrage)라는 개념을 짚고 넘어가야 합니다. 현선 차익거래란 현물(주식)과 선물(주가지수 선물) 사이의 가격 괴리를 이용해 수익을 취하는 거래 전략입니다. 이론적으로 현물과 선물은 같은 방향으로 움직여야 합니다. 그런데 200개 종목을 묶어서 추적하다 보면 순간적으로 현물이 선물보다 높아지거나, 선물이 현물보다 높아지는 괴리율이 발생합니다.
기관과 외국인은 이 괴리율을 실시간으로 모니터링하다가, 둘이 다시 수렴하는 순간에 먹을 수 있는 차익을 노립니다. 위에 있는 걸 팔고 아래에 있는 걸 사는 단순하지만 강력한 전략입니다. 저도 처음 이 구조를 배웠을 때 "이렇게 돈을 버는 방법이 있었구나" 싶었는데, 문제는 이게 컴퓨터로 대규모로 자동화되면 시장에 엄청난 충격을 줄 수 있다는 점입니다.
선물이 갑자기 +5% 이상 폭등했다고 가정해봅시다. 그러면 알고리즘은 즉각적으로 "선물을 팔고 현물을 대량 매수"하는 프로그램 매매를 실행합니다. 현물 시장에 갑작스러운 대량 매수 물량이 쏟아지면 지수가 급등하게 됩니다. 반대로 선물이 -5% 폭락하면 대량 매도가 현물 시장을 덮칩니다. 사이드카는 바로 이 연결 고리를 일시적으로 차단하는 역할을 합니다(출처: 한국거래소(KRX) 공식 사이트). 선물이 이상 신호를 보낼 때, 그 충격이 현물로 전이되기 전에 5분간 프로그램 매매를 멈추는 것입니다.
이 구조를 알고 나서 저는 사이드카를 보는 시각이 완전히 바뀌었습니다. "왜 나한테 불리한 상황에서 또 멈추는 거냐"는 답답함에서, "아, 이게 없으면 지금보다 훨씬 심한 폭락이나 폭등이 왔을 수도 있겠구나"로 납득이 됐습니다.
2026년 발동 횟수가 의미하는 것과 개미 투자자의 현실
2026년 기준으로, 올해 사이드카는 벌써 40번 발동됐습니다. 매수 사이드카 20번, 매도 사이드카 20번. 서킷브레이커는 7번. 아직 연말도 아닌 시점에서 이 숫자를 처음 접했을 때 솔직히 말해서 좀 멍해졌습니다. 1999년부터 2025년까지 서킷브레이커 누적 발동이 6번인데 올해 한 해에 7번이라는 건, 이 시장이 역사적으로 전례 없는 변동성을 보이고 있다는 뜻입니다.
지수가 -8% 빠진다는 게 어느 정도인지 숫자로만 보면 감이 안 옵니다. 제가 직접 경험해보니 그게 어떤 느낌인지 말로 설명하기가 쉽지 않습니다. 코스피가 -8%면 삼성전자나 SK하이닉스가 -10% 안팎을 기록하고, 우리 개미들이 주로 보유하는 소형주나 테마주는 -15%에서 하한가까지도 심심치 않게 나옵니다. 수천만 원 단위의 평가 손실이 하루 만에 발생하는 상황이 됩니다.
특히 작년과 올해에 신규로 진입한 투자자들에게는 이 변동성이 정말 큰 시련이었을 겁니다. 제 생각엔 ETF 위주로 진입하신 분들은 그나마 버텨볼 만하지만, 개별주를 처음 시작했다가 이런 장세를 맞았다면 "주식은 내 체질이 아니다"라는 결론에 도달했을 가능성이 충분히 있습니다. 그 심리가 이해됩니다.
하지만 시장이라는 게 영원히 한 방향으로만 가지는 않습니다. 이미 물리신 분들이라면 추가 매수를 통해 매입 단가(평단가)를 낮추는 전략을 고려해볼 수 있습니다. 물론 이것이 언제 회복될지 모른다는 불확실성은 분명 존재합니다. 다만 제가 앞선 포스팅들에서 여러 번 강조했던 '시간의 힘'은 미국 시장 기준으로 검증된 이야기이고, 국내 시장에 동일하게 적용될지는 장담할 수 없습니다. 그래서 더욱 분산투자와 장기적인 시각이 중요하다고 봅니다.
자주 묻는 질문
Q. 서킷브레이커 발동되면 가지고 있는 주식은 어떻게 되나요?
A. 서킷브레이커가 발동되면 20분간 모든 거래가 정지됩니다. 그 이후 10분간 동시호가(매수·매도 주문을 모아서 한꺼번에 체결하는 방식)를 진행한 뒤 거래가 재개됩니다. 보유 주식 자체에는 변화가 없고, 거래 재개 후 시장 가격에 따라 평가금액이 결정됩니다. 단, 3단계 서킷브레이커가 발동되면 그날 시장은 조기 종료됩니다.
Q. 사이드카는 개인 투자자 거래에도 영향을 주나요?
A. 사이드카는 프로그램 매매, 즉 알고리즘으로 자동 집행되는 대량 기관 거래만 5분간 정지시킵니다. 개인 투자자가 직접 HTS나 MTS로 주문을 넣는 거래는 사이드카 발동 중에도 정상적으로 가능합니다. 다만 대량 프로그램 매매가 멈추면서 호가 스프레드나 유동성이 일시적으로 변할 수 있습니다.
Q. 서킷브레이커가 발동되면 오히려 매수 기회인가요?
A. 역사적으로 서킷브레이커 발동 이후 시장이 단기 반등한 사례도 있지만, 추가 하락이 이어진 사례도 존재합니다. 기계적으로 "발동=매수 타이밍"이라고 단정하기는 어렵습니다. 발동의 원인이 일시적 충격인지 구조적 하락의 시작인지를 함께 판단해야 하며, 투자 결정은 본인의 상황과 리스크 허용 범위에 따라 신중히 내려야 합니다.
Q. 코스닥에도 서킷브레이커가 적용되나요?
A. 네, 서킷브레이커는 코스피와 코스닥 시장 모두에 적용됩니다. 각각 독립적으로 발동되기 때문에 코스피와 코스닥이 같은 날 각각 따로 발동되는 경우도 있습니다. 발동 기준과 단계(1단계 -8%, 2단계 -15%, 3단계 -20%)는 동일하게 적용됩니다.
결론
사이드카와 서킷브레이커는 단순한 '시장 규제'가 아닙니다. 1987년 블랙먼데이라는 실제 대형 사고에서 배운 교훈이 제도로 굳어진 것입니다. 서킷브레이커 발동 상황이 직접 겪어보면 얼마나 공포스러운지, 저는 그걸 수치로도 체감으로도 압니다. 그리고 그 공포가 극에 달할 때 이 제도들이 시장에 잠깐의 숨 쉴 공간을 만들어준다는 것도 이제는 납득이 됩니다.
2026년의 이 기록적인 발동 횟수가 앞으로 어떤 시장으로 이어질지는 저도 단언할 수 없습니다. 다만 이런 극단적인 변동성 속에서도 투자를 이어가야 한다면, 제도의 작동 원리를 아는 것과 모르는 것은 심리적 안정감에서 큰 차이를 만든다고 생각합니다. 모르면 무조건 무섭고, 알면 적어도 "왜 이렇게 움직이는가"를 파악하고 대응할 수 있습니다.