100% 확률로 3,000달러를 받을래요, 아니면 80% 확률로 4,000달러를 받을래요? 기댓값은 뒤쪽이 3,200달러로 더 큽니다. 그런데 1979년 대니얼 카너먼과 아모스 트버스키의 실험에서 열 명 중 여덟 명은 확실한 3,000달러를 골랐습니다. 저도 계좌 앞에서 매번 그 여덟 명 중 하나였습니다. +15% 수익이 난 종목을 쥐고 있으면 '이 정도면 됐지' 하는 생각과 동시에 손가락이 먼저 매도 버튼으로 향했습니다.
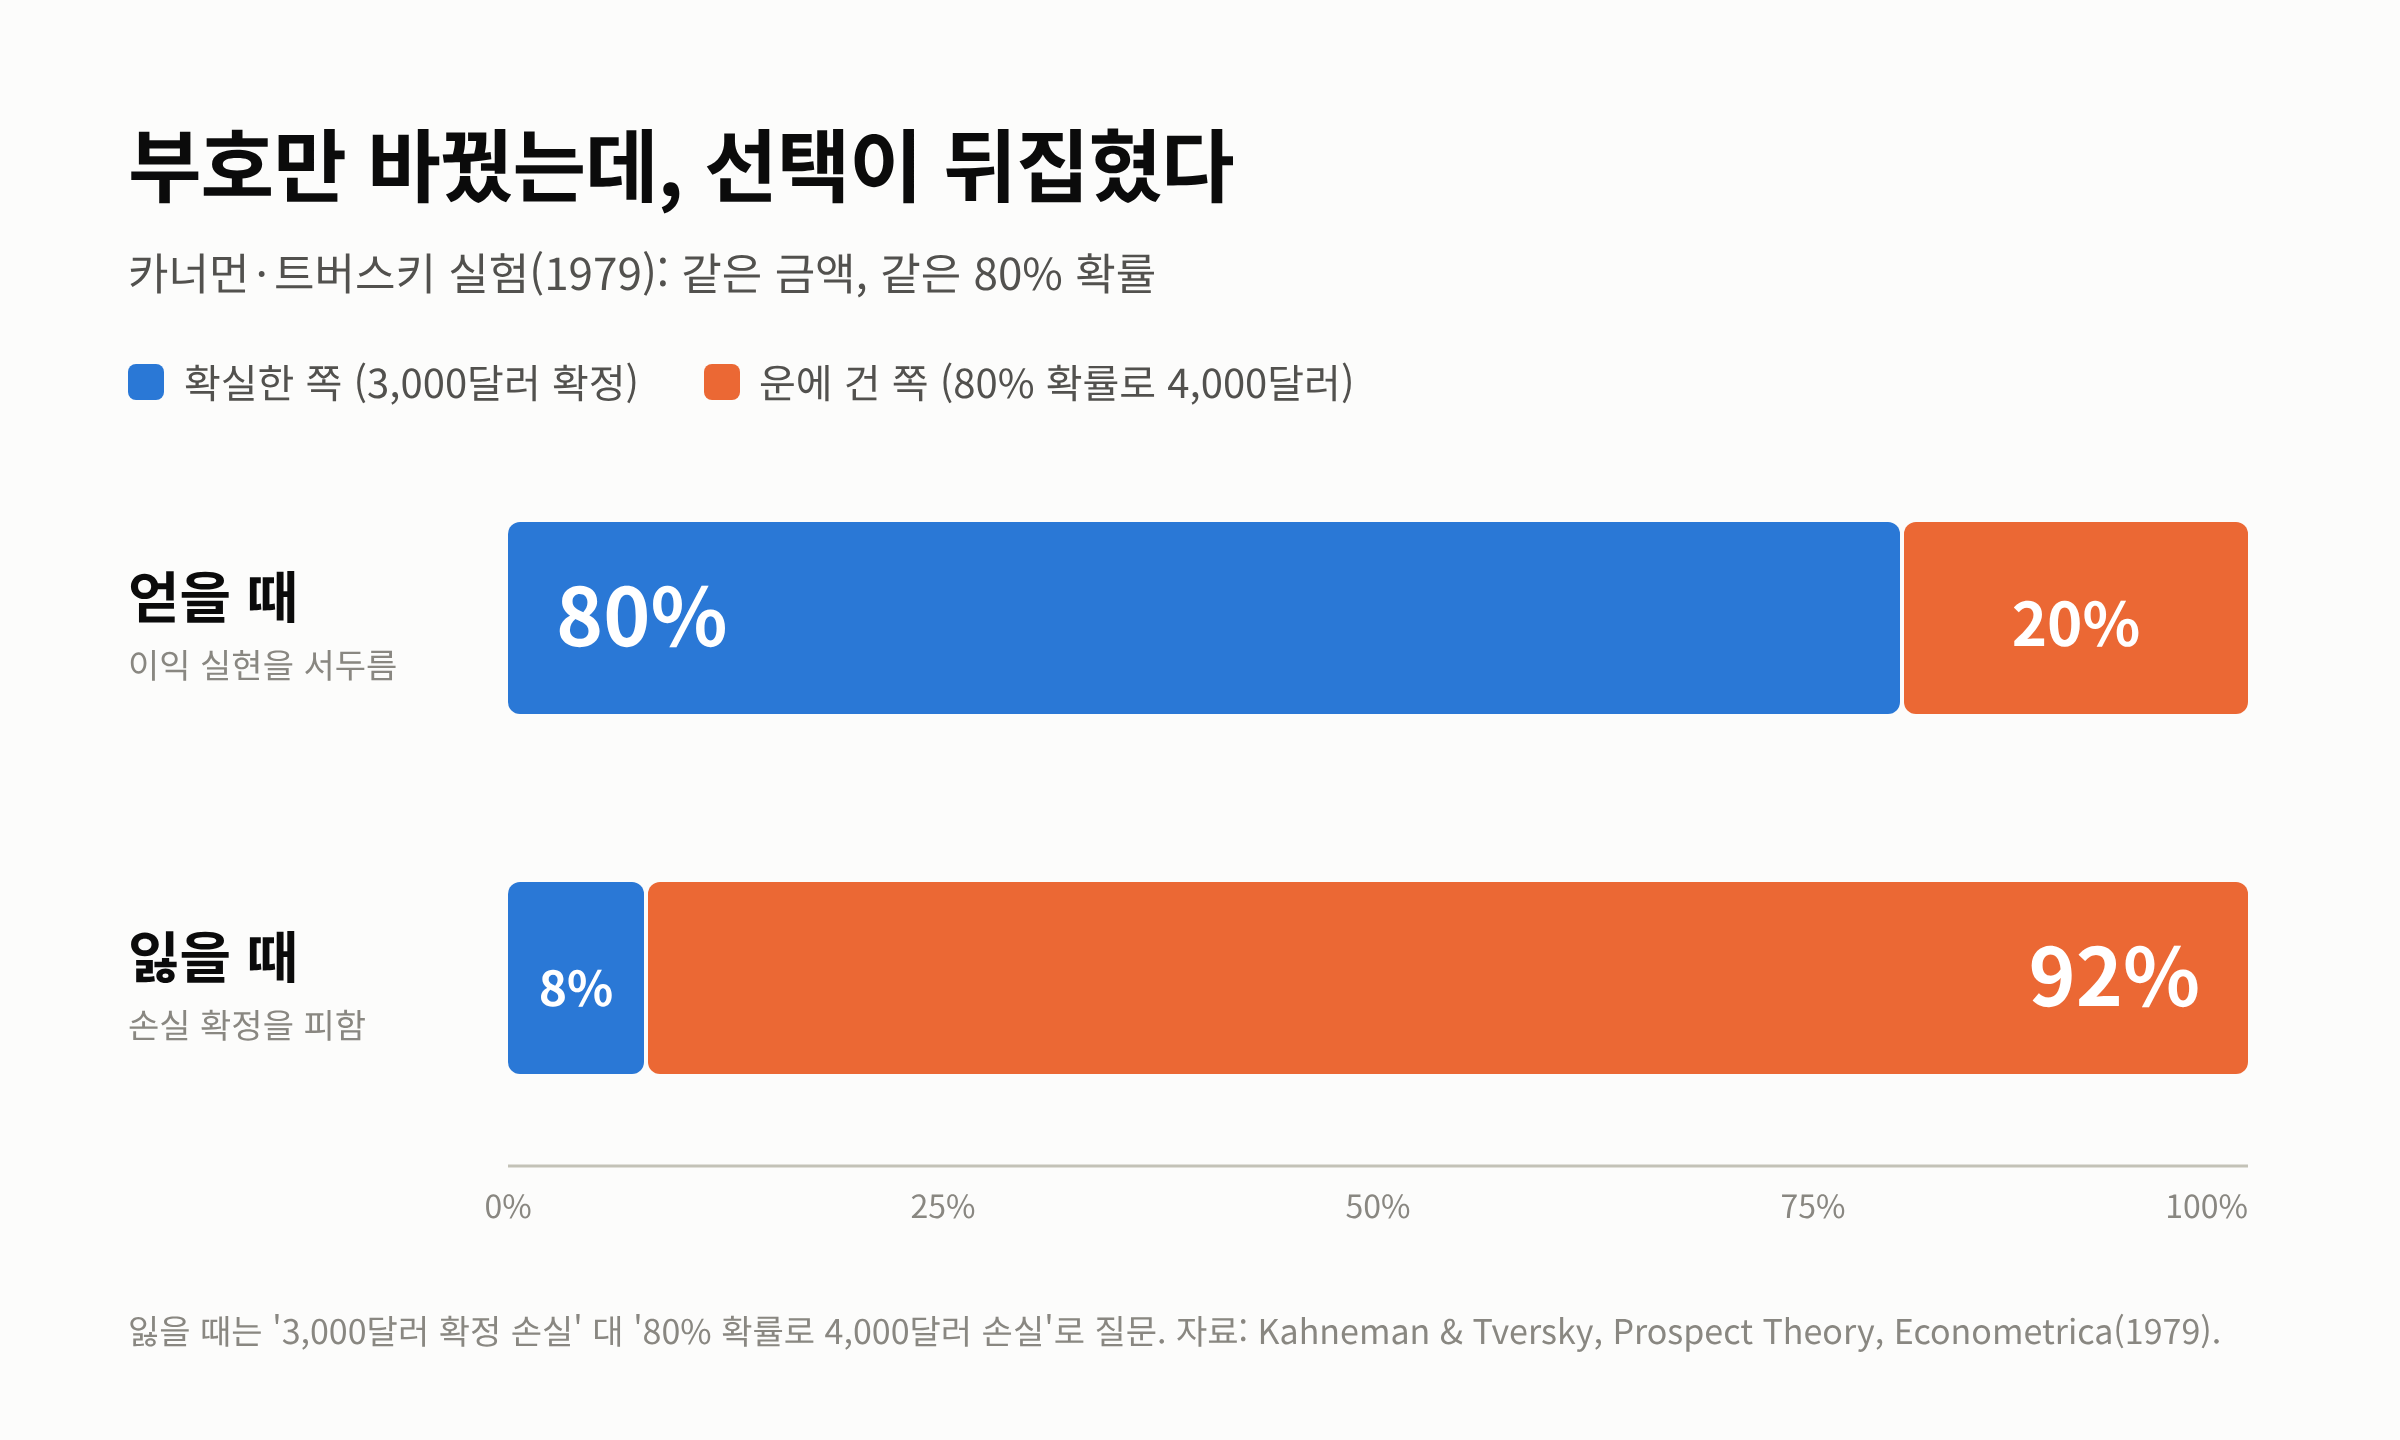
질문의 부호만 바꿨을 뿐인데
이 실험이 유명해진 건 다음 질문 때문입니다. 같은 숫자에 부호만 바꿔서 이번엔 잃는 상황으로 물었습니다.
| 상황 | 선택지 | 고른 사람 |
| 얻을 때 | 확실하게 3,000달러 받기 | 80% |
| 80% 확률로 4,000달러 받기 | 20% | |
| 잃을 때 | 확실하게 3,000달러 잃기 | 8% |
| 80% 확률로 4,000달러 잃기 | 92% |
얻을 때는 기댓값이 작아도 확실한 쪽을 고르고, 잃을 때는 기댓값이 더 나빠도 운에 거는 쪽을 골랐습니다. 앞의 것을 확실성 효과, 이렇게 이익과 손실에서 선택이 정반대로 뒤집히는 걸 반사 효과라고 부릅니다. 두 사람은 이 결과를 묶어 전망 이론을 내놨고, 카너먼은 이 연구로 2002년 노벨경제학상을 받았습니다.
이 표를 처음 봤을 때 제 매매 기록을 그대로 옮겨 놓은 것 같았습니다. 수익 구간에서는 확실한 이익을 챙기려고 서둘러 팔고, 손실 구간에서는 "기다리면 본전은 오겠지" 하며 버팁니다. 손실을 확정하는 건 '확실하게 3,000달러 잃기'를 고르는 일이라, 사람의 92%가 피하는 선택이었던 겁니다.
제 계좌에서 그대로 일어난 일
수익 쪽에서는 +10~20%만 넘으면 "더 오를까? 어차피 이만큼 벌었잖아"라는 생각이 자동으로 올라왔습니다. 그 회사를 아무리 믿어도 이 충동은 쉽게 꺾이지 않았습니다. 단타가 목적이라면 확실한 이익 실현이 맞는 전략일 수 있습니다. 문제는 오래 들고 가려고 산 좋은 회사에서도 똑같은 본능이 작동한다는 점이었습니다.
손실 쪽은 더 무서웠습니다. -10%쯤에는 "좀 더 기다리면 오르겠지", -20%가 넘으면 "여기서 팔면 진짜 손해잖아", -30%를 넘기면 아예 계좌를 쳐다보지 않게 됐습니다. 그렇게 -50% 넘게 끌려간 경험이 저도 꽤 있습니다. 같은 크기라도 잃는 아픔이 얻는 기쁨보다 두 배쯤 크게 느껴진다는 손실 회피가 여기에 겹칩니다. 손실 회피와 손익비로 매도 자리를 미리 정하는 방법은 손익비 글에서 따로 다뤘습니다.
팔 이유는 세 가지뿐
벤저민 그레이엄은 『현명한 투자자』에서 미스터 마켓이라는 인물을 그렸습니다. 매일 찾아와 그날 기분에 따라 값을 부르는 변덕스러운 동업자입니다. 매일 쏟아지는 AI 뉴스, 금리와 환율 소식 대부분이 이 미스터 마켓의 목소리입니다. 그가 부르는 값에 매번 응할 필요는 없습니다. 뉴스와 거리를 두는 방법은 패닉셀 글에서도 이야기했습니다.
그래서 저는 팔 이유를 세 가지로 적어 둡니다. 처음 정한 목표가에 닿았을 때, 더 좋은 종목으로 갈아탈 때, 그리고 회사의 실적이나 경쟁력이 실제로 망가졌을 때입니다. "이미 많이 올랐으니까"는 이 목록에 없습니다. 반대로 손실 구간에서는 이 셋 중 마지막, 회사가 망가졌는지를 가장 먼저 봅니다. 주가만 빠진 거라면 미스터 마켓의 변덕일 수 있지만, 본질이 바뀌었다면 92%가 피하는 그 선택을 해야 할 때입니다.
주식 투자는 불확실성을 감수하고 기업에 돈을 맡긴 채 기다려주는 일이고, 수익은 그 기다림의 대가입니다. 확실성 효과와 손실 회피를 머리로 아는 것과 계좌 앞에서 억누르는 것은 전혀 다른 일입니다. 본능은 없앨 수 없지만, 알아차리면 늦출 수는 있습니다. 매수 버튼을 누르기 전에 팔 이유 세 가지를 먼저 적어 보세요.
실험 결과는 Kahneman·Tversky, 「Prospect Theory: An Analysis of Decision under Risk」(Econometrica, 1979), 미스터 마켓은 벤저민 그레이엄 『현명한 투자자』 8장을 참고했고, 이 주제를 다시 꺼내게 된 건 이 영상 덕분입니다.