10월 15일 장 마감 뒤, 텍사스 웨이코 근처 스페이스X 로켓 시험장에서 테슬라 로드스터가 경사로를 타고 올라가 공중에서 한 바퀴 돌더니 그대로 착지했습니다. 다른 테슬라 차들 위로 떠서 넘어가기도 했습니다. 영상을 처음 봤을 때 제 반응은 단순한 감탄이었습니다. "와, 저걸 진짜 만들었네." 그런데 시장 반응은 달랐습니다. 다음 날 주가는 장중 4% 가까이 올랐다가 결국 되밀렸습니다. 대신 닷새 뒤, 머스크 입에서 훨씬 큰 얘기가 나왔습니다. 테슬라와 스페이스X가 합병을 검토하는 특별위원회를 꾸렸다는 겁니다.
날아오른 로드스터, 꿈쩍 않은 주가
따져보니 주가가 크게 반응하지 않은 데는 이유가 있었습니다. 우선 가격입니다. 아직 공식 가격은 없지만, 예약금만 일반 모델 5만 달러, 추진기를 단 'Thrust' 모델 25만 달러입니다. 날 수 있는 'Rocket' 모델은 초대받은 사람만 살 수 있습니다. 우리 돈으로 수억 원대라 대중차가 아니라 슈퍼카 영역이고, 많이 팔 수 있는 차가 아닙니다. 머스크 본인도 "매출을 크게 움직이진 않을 것"이라고 했습니다.
생산 시점도 멉니다. 아직 설계 단계이고, 생산은 2028년부터라고 했습니다. 로드스터는 이미 여러 번 일정이 밀린 전력도 있습니다.
더 큰 벽은 규제입니다. 차가 땅을 벗어나 공중에서 움직이는 건 지금의 도로교통 체계 밖에 있습니다. 나는 기능까지 쓰려면 항공 당국의 인증이 필요하고, 운전자도 일반 면허가 아니라 조종 자격에 가까운 기준이 붙을 수 있습니다. 일반 소비자가 실제로 사서 일상에서 쓰는 상용화까지의 길이 굉장히 험합니다. 여기까지 생각하니 주가가 왜 반응을 안 하는지 이해가 갔습니다.
그런데 흥미로운 건 따로 있었습니다. 시연 장소가 스페이스X의 로켓 시험장이었고, 머스크는 테슬라 차를 소개하면서 계속 스페이스X 얘기를 했습니다. 차에는 압축공기로 분사하는 추진기 10개가 달렸는데, 두 회사 엔지니어가 함께 만든 결과라고 했습니다. 블룸버그는 이 행사를 두고 "또 하나의 합병 힌트"라고 썼습니다. 테슬라 주주 입장에선 "왜 남의 회사 자랑을 하냐"는 불만이 나올 법도 한데, 저는 이게 단순한 자랑이 아닐 수 있다고 봤습니다.
합병의 진짜 이유는 지배구조일까
10월 20일 스페이스X 3분기 실적 발표에서 머스크는 "주주들의 요청으로 두 회사가 이 아이디어를 논의할 특별위원회를 만들었다"고 밝혔습니다. 다만 "합병이 확실하다고 보는 건 과장"이라며, 아직 조건에 합의한 건 없다고 선을 그었습니다. 이해 상충 때문에 본인은 협상에서 빠져 있다고도 했습니다.
저는 이 합병 얘기의 핵심이 기술 시너지보다 지배구조, 즉 회사의 의사결정 권한이 누구에게 얼마나 쏠려 있느냐에 가깝다고 봅니다. 두 회사에서 머스크의 위치는 꽤 다릅니다.
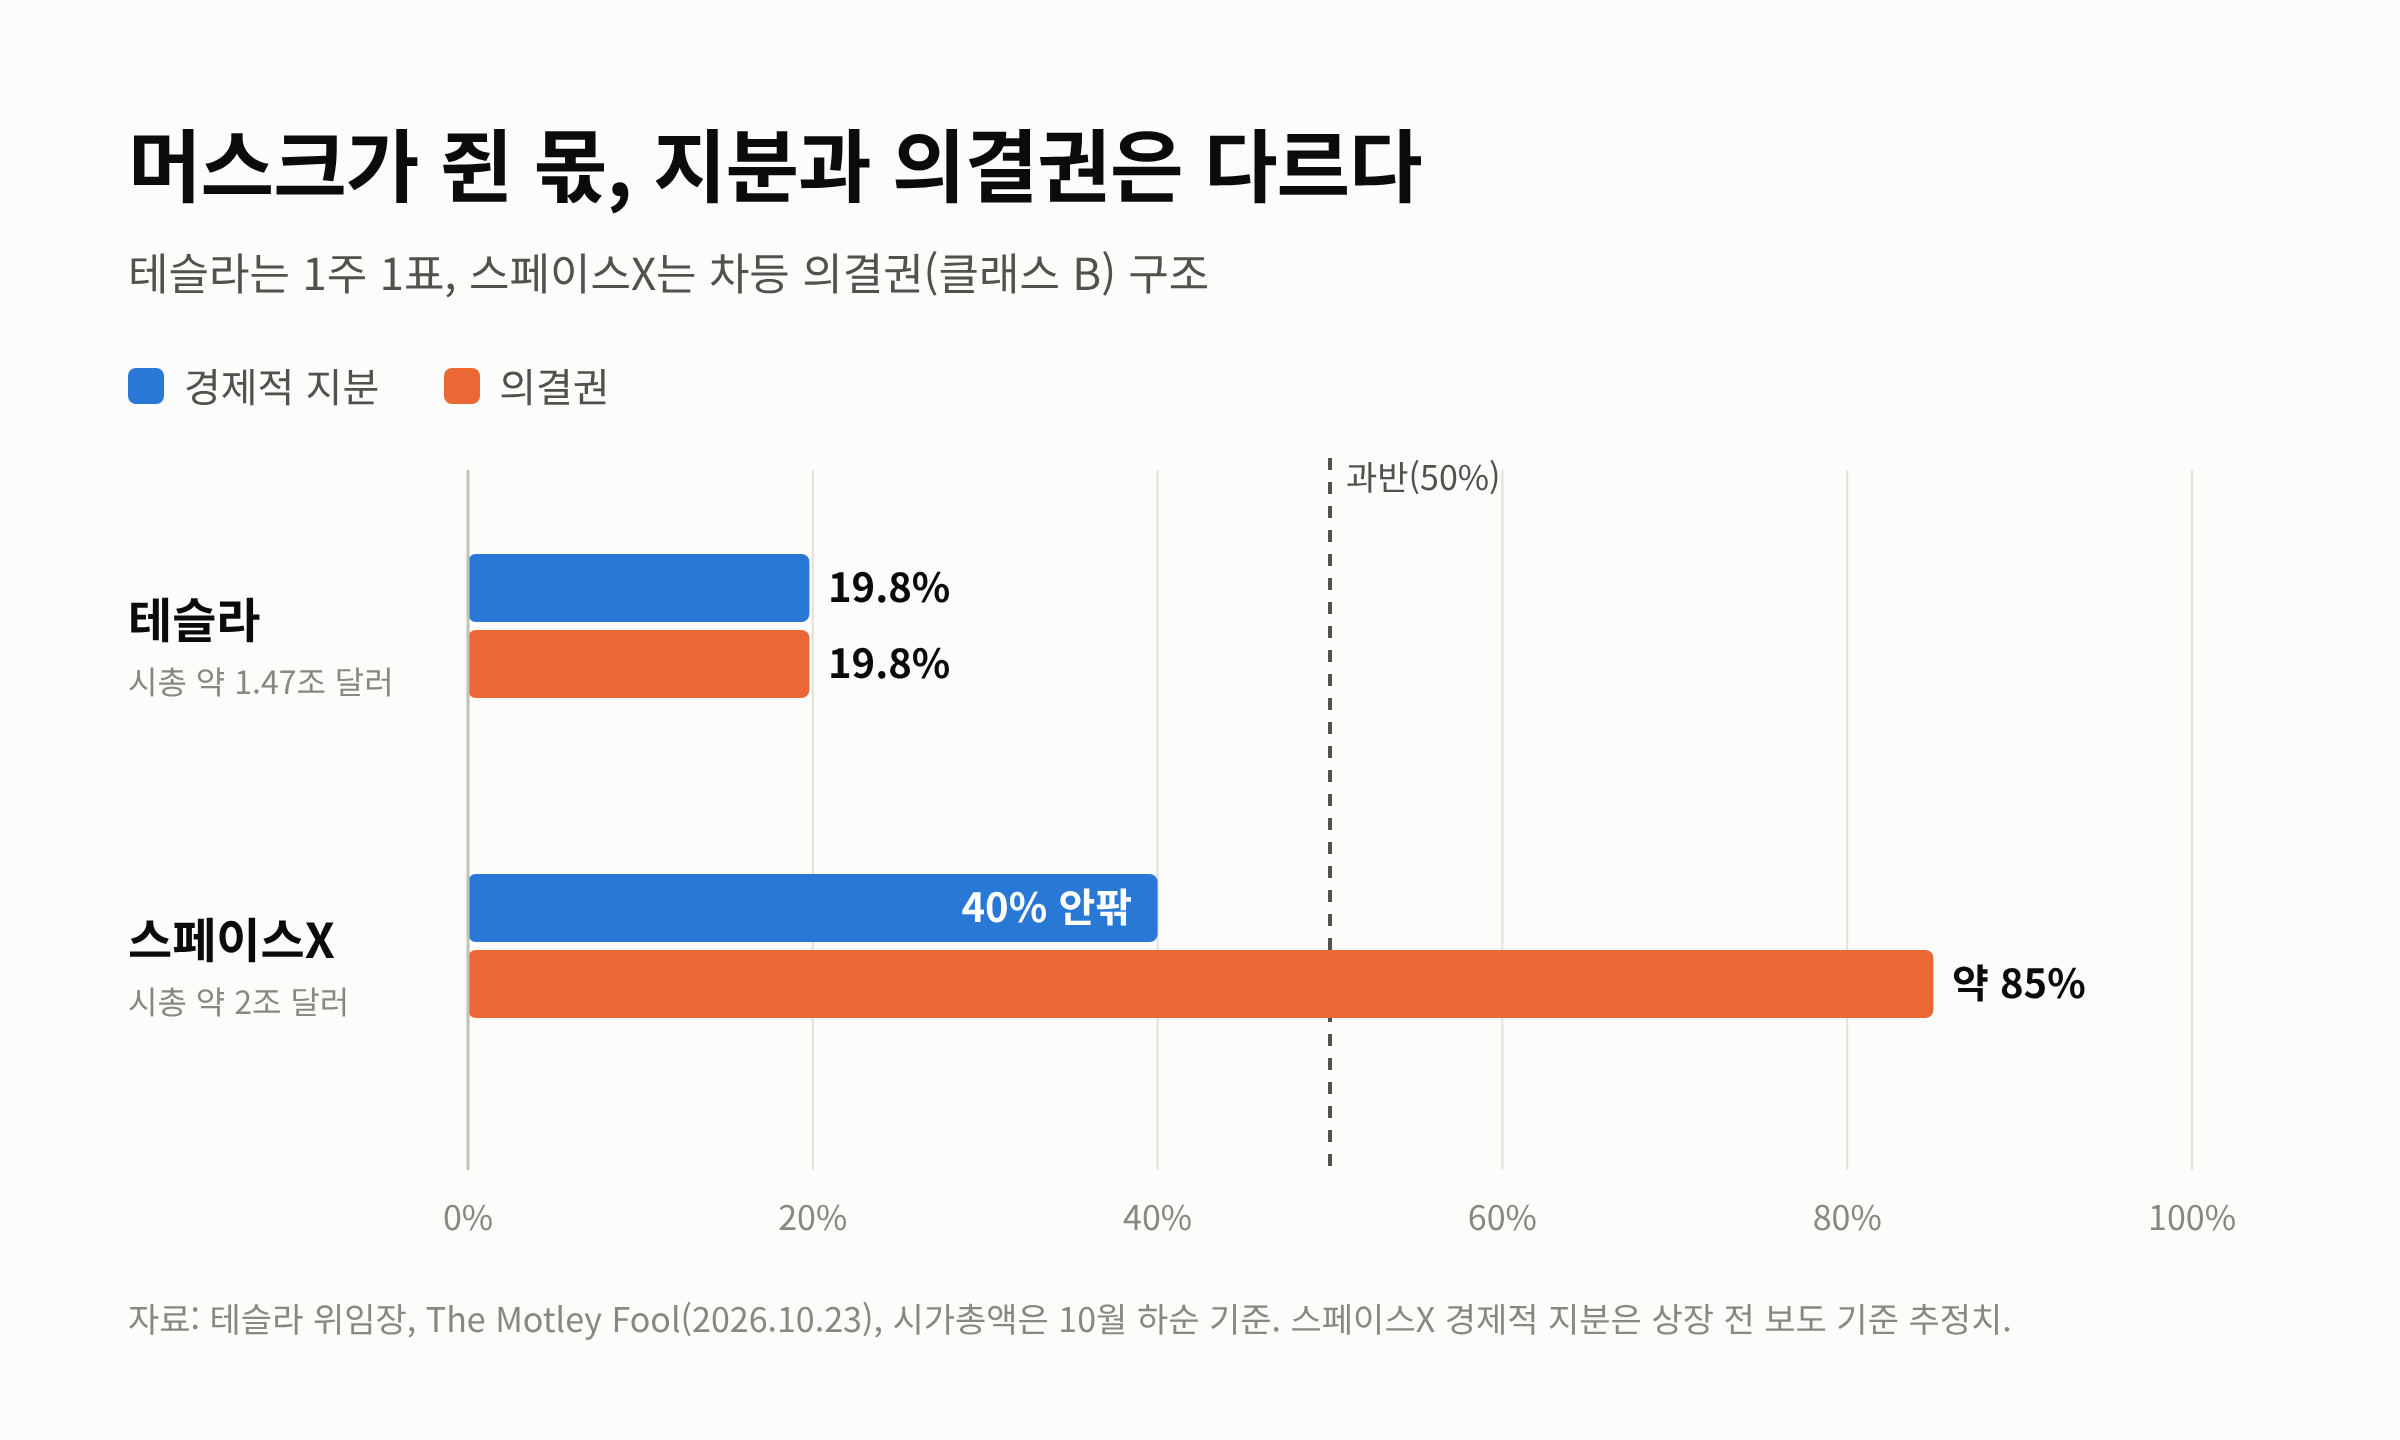
차등 의결권은 같은 주식이라도 창업자 같은 특정 주주에게 몇 배에서 몇십 배의 표를 주는 제도입니다. 구글, 메타 같은 미국 빅테크가 많이 씁니다. 우리나라는 상장회사에는 허용하지 않고, 2023년 11월부터 비상장 벤처기업에만 예외적으로 허용하고 있습니다.
그렇다면 합치면 어떻게 될까요. 단순하게 경제적 지분만 시가총액으로 합쳐 봐도, 머스크 몫은 합병 법인의 30%대가 됩니다. 여기에 스페이스X식 차등 의결권이 합병 법인에도 이어지도록 설계된다면, 의결권은 절반을 훌쩍 넘을 수도 있습니다. 물론 교환 비율과 구조에 따라 완전히 달라지는 가정입니다. 처음 이 구조를 이해했을 때 솔직히 예상 밖이었습니다. 단순한 기술 합병 얘기인 줄 알았는데, 지배구조 재편이 핵심 동기 중 하나일 수 있다는 거니까요.
물론 쉽게 밀어붙일 수는 없습니다. 머스크 본인 말로도 테슬라는 투표에 참여한 주식이 아니라 전체 발행주식의 과반 찬성이 필요해서 "꽤 높은 허들"입니다. 미국은 주주 이익을 해치는 결정을 한 이사회가 주주들의 집단 소송에 휘말리는 일이 흔하고, 스페이스X의 군사 계약 때문에 국가안보 심사, 반독점 심사도 거론됩니다. 시장에선 주식 교환 방식을 예상하면서도, 기존 테슬라 주주 입장에서 지분이 묽어지는 게 매력적이지 않을 수 있다는 지적도 나옵니다.
AI 올인원 기업이라는 그림
그래도 합병의 명분 자체는 꽤 강합니다. 스페이스X는 이미 스스로를 로켓 회사가 아니라 AI 회사에 가깝게 보여주고 있습니다. 3분기 실적에서 xAI를 합쳐 만든 AI 부문 매출이 처음으로 전체의 절반을 넘었습니다. 데이터센터, 스타링크 위성망, 그리고 우주 데이터센터까지가 장기 전략의 축입니다.
여기에 테슬라의 자율주행(FSD), 휴머노이드 로봇 옵티머스, 그리고 두 회사가 함께 짓는 칩 공장 테라팹까지 합치면 반도체부터 에너지, 로봇, 자율주행, 우주 인프라까지 한 회사가 다 하는 수직계열화 구조가 됩니다. 이미 두 회사는 꽤 얽혀 있습니다. 테슬라는 올해 1월 xAI에 약 20억 달러를 투자했고, 그 xAI는 지금 스페이스X 아래에 있습니다. 이 그림이 실현된다면 지금의 어떤 빅테크와도 다른 형태의 회사가 됩니다.
정리하면 이번 로드스터 시연은 단순한 신차 발표라기보다 "두 회사가 합치면 이런 게 나온다"는 메시지에 가까웠다고 봅니다. 닷새 뒤 특별위원회 소식이 나오면서 그 해석에 힘이 실렸습니다. 다만 합병이 성사될지는 솔직히 아직 모르겠습니다. 지배구조 강화라는 머스크 개인의 동기와 AI 수직계열화라는 산업적 명분은 설득력이 있지만, 주주 투표와 소송, 규제 심사라는 벽도 만만치 않습니다. 이 흐름이 이어지는 동안에는 테슬라와 스페이스X 주가가 같이 움직이는 순간이 자주 나올 수 있으니, 관심 있는 분이라면 두 종목을 나란히 지켜보는 것도 방법입니다. 특정 종목 추천이 아닌 정보 공유 글입니다.
참고한 자료
- 로드스터 시연과 예약금: TechCrunch (2026.10.15), Bloomberg (2026.10.15)
- 시연 직후 주가 흐름: Tech Insider 정리 (2026.10.16)
- 특별위원회와 머스크 발언: 24/7 Wall St. (2026.10.21), 스페이스X 3분기 실적 콜
- 머스크 지분·의결권과 시가총액, 합병 장애물: The Motley Fool (2026.10.23)
- 합병 시나리오를 처음 짚어준 영상