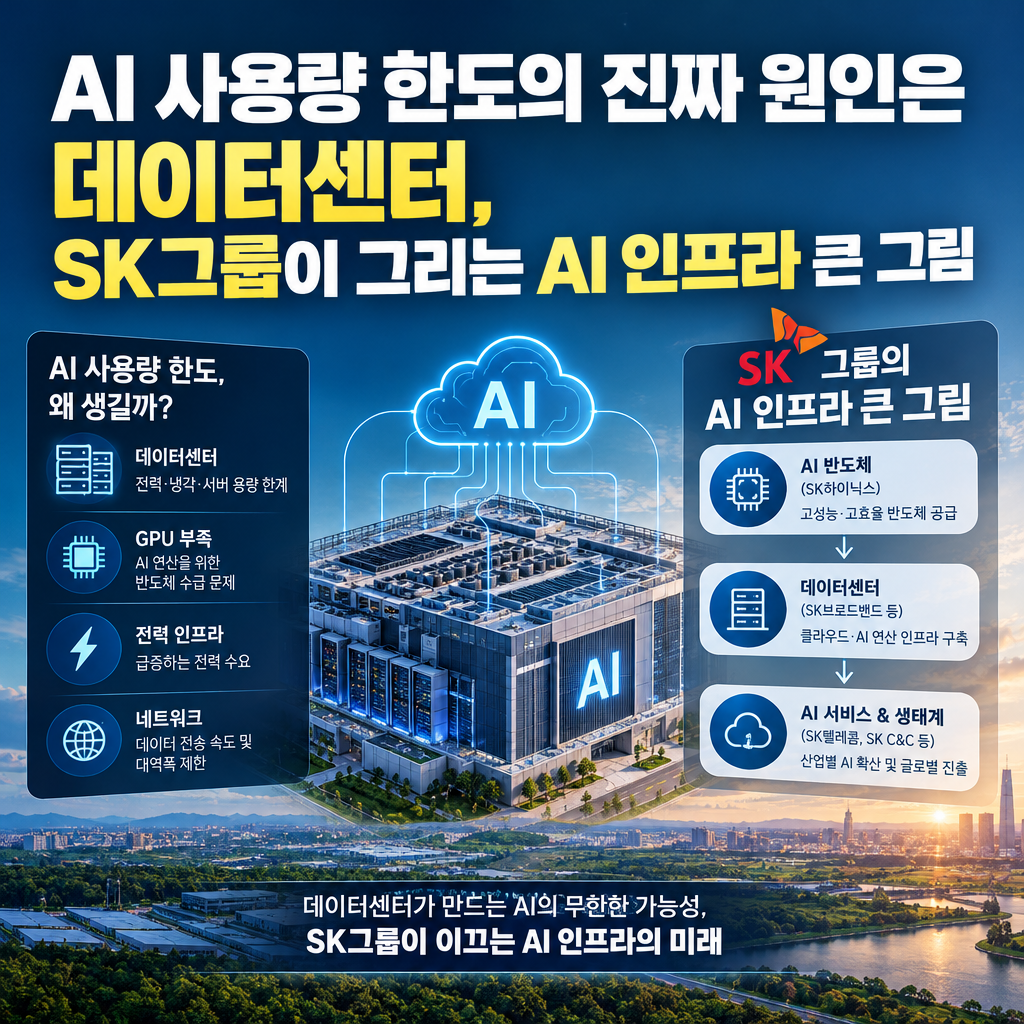
돈을 내고 쓰는 AI에서 "사용량 한도에 도달했습니다"라는 메시지를 본 적 있으신가요? 저는 매일 클로드, 챗GPT, 제미나이를 업무에 쓰면서 기사 정리나 자료 검색을 하다가 이 문구에 여러 번 막혔습니다. 처음엔 요금제 문제라고 생각했습니다. "굳이 국내 AI를 써야 하나?"라는 생각도 솔직히 해왔고요. 그런데 자료를 파고들수록 두 생각이 다 바뀌었습니다. AI 경쟁의 승부처는 이미 모델 성능에서 데이터센터라는 물리적 인프라로 옮겨가고 있었고, 그 한가운데에서 SK그룹이 예상보다 훨씬 큰 판을 벌이고 있었습니다.
한도가 걸리는 진짜 이유
핵심은 토큰입니다. 토큰은 AI가 글을 처리하는 최소 단위인데, AI가 답을 만들거나 자료를 분석할 때마다 연산 자원을 씁니다. 이 토큰을 실제로 처리하는 곳이 데이터센터입니다. 모델은 소프트웨어라 빠르게 발전하지만, 그 모델을 돌릴 GPU와 전력, 냉각 설비는 공장을 짓듯 시간이 걸립니다. 수요는 빛의 속도로 늘고 공급은 건설 속도로 늘어나는 구조. 이게 지금의 병목입니다.
돈이 모자란 것도 아닙니다. 마이크로소프트, 알파벳, 메타, 아마존 네 회사가 올해 쓰겠다고 밝힌 설비투자는 4월 실적 발표 기준으로 7,250억 달러입니다. 작년 4,100억 달러보다 77% 많고, 이후 7,500억 달러 가까이로 더 늘었습니다. 이렇게 돈을 쏟아붓고도 공급이 부족하다는 말이 나오는 게 지금 AI 인프라 시장입니다.
여기에 에이전트형 AI가 기름을 붓고 있습니다. 사람이 일일이 시키지 않아도 이메일을 읽고 일정을 확인하고 정보를 미리 정리해두는 AI입니다. 사람이 자는 동안에도 AI가 일하니, 토큰 소비는 사용자 수가 아니라 AI가 일하는 시간에 비례해 늘어납니다. 결국 AI 서비스의 한계를 정하는 건 알고리즘이 아니라 전기, 냉각, 서버라는 물리적 자원입니다.
통신사인 줄 알았던 SK텔레콤
솔직히 이건 예상 밖이었습니다. 저는 SK텔레콤을 그냥 통신사로만 생각했거든요. 그런데 SK그룹이 짜고 있는 구조는 에너지, 반도체, 데이터센터, AI 모델, 서비스를 그룹 안에서 다 해결하는 풀스택 전략에 가까웠습니다.
| 역할 | 계열사 | 최근 움직임 |
| 설계·컨트롤 타워 | SK텔레콤 | 그룹 AI 데이터센터 사업 총괄, 자체 모델 A.X 개발 |
| 신규 데이터센터 개발 | SK하이퍼 | 2026년 7월 설립 의결, 2030년까지 최대 7,500억 원 출자 |
| 기존 데이터센터 운영 | SK호라이즌 | SK브로드밴드에서 분할, 2027년 2월 출범 예정 |
| 메모리(HBM) | SK하이닉스 | AI 서버용 고성능 메모리 공급 |
| 에너지 | SK이노베이션, SK가스 | 전력·연료 공급 |
| 냉각 | SK엔무브 | 서버 냉각 솔루션 |
| 건설 | SK에코플랜트 | 데이터센터 시공 |
올해 바뀐 건 데이터센터 사업 구조입니다. SK텔레콤은 7월 23일 이사회에서 신규 데이터센터 개발을 전담할 100% 자회사 SK하이퍼 설립을 의결했습니다. 목표는 2029년까지 5GW, 2035년까지 15GW입니다. 8월 27일에는 SK브로드밴드의 데이터센터와 해저케이블 사업을 떼어내 운영 전문회사 SK호라이즌을 만들기로 했습니다. KKR과 IMM인베스트먼트·스톤브릿지 컨소시엄이 3조 800억 원을 투자하기로 했고, SK텔레콤은 지분 51%를 유지합니다. SK호라이즌이 맡는 데이터센터는 건설 중인 울산·구로까지 합쳐 318MW입니다.
제가 눈여겨본 건 이 투자 구조입니다. 땅과 전력을 확보하는 위험한 초기 개발은 100% 자회사가 맡고, 안정적인 운영은 외부 자본을 받은 회사가 맡습니다. 위험과 자금 부담을 나눈 겁니다. 앞선 글에서 코어위브를 다루며 AI 인프라의 최대 위험은 수요가 아니라 자금 조달이라고 정리했는데, SK는 바로 그 부분을 구조로 분산하려는 모습입니다.
핵심 사업 모델은 코로케이션과 AI 컴퓨팅 클라우드입니다. 코로케이션은 건물과 전기, 냉각은 SK가 대고 GPU 서버는 고객이 직접 가져와 설치하는 임대 방식입니다. 일반 클라우드와 달리 장비와 데이터의 통제권이 고객에게 있어서, 금융·국방·의료처럼 보안 때문에 해외 클라우드를 쓰기 어려운 기관에 잘 맞습니다.
지역 경제 효과도 작지 않습니다. 9월 30일 보도된 국회입법조사처 자료에 따르면 100MW급 AI 데이터센터 한 곳은 최대 3조 5천억 원의 생산유발 효과를 낼 수 있습니다. 직접 고용 1명당 간접·파생 일자리도 2.5~4.5개 더 생깁니다. 다만 입법조사처도 사례가 적어 일반화에는 신중해야 한다고 덧붙였고, 데이터센터가 늘면 지역 전기요금이 오를 수 있다는 분석도 함께 내놨습니다.
성능만 보면 놓치는 것
저는 여전히 해외 모델을 주로 씁니다. 국내 모델이 글로벌 최고 수준에 완전히 올라섰다고 말하기는 어렵고, 국내 AI 비서 서비스도 아직은 일을 조금 덜어주는 정도에 그치는 경우가 많다는 게 제 경험입니다.
그런데 성능 비교로만 보면 빠지는 게 있습니다. 데이터 주권입니다. 한 나라나 기관이 자기 데이터를 스스로 통제하고 관리할 수 있느냐의 문제입니다. 공공, 국방, 의료, 금융은 데이터를 해외로 옮기거나 해외 클라우드를 쓰는 데 까다로운 규제와 보안 인증이 붙는 경우가 많습니다. 이런 곳에는 국내 데이터센터 기반의 AI 인프라가 사실상 필수에 가깝습니다.
지정학적 위험도 있습니다. 수출 규제가 강해지거나 국제 정세가 바뀌면 해외 서비스가 갑자기 막힐 수 있습니다. 나라의 핵심 인프라가 특정 해외 AI에 기대고 있다면, 끊기는 순간 손쓸 방법이 없습니다. 그래서 국내 AI 모델과 인프라는 산업 정책을 넘어 경제 안보의 문제에 가깝습니다.
SK텔레콤은 정부의 독자 AI 파운데이션 모델 사업에 참여해 2025년 12월 5,190억 개 매개변수의 A.X K1을, 2026년 7월 29일에는 6,880억 개로 키운 A.X K2를 공개했습니다. '모두의 AI'라는 목표로 이 모델을 국민 서비스와 산업 현장에 퍼뜨리겠다는 계획입니다.
투자자라면 지켜볼 세 가지
첫째는 SK하이닉스입니다. 데이터센터가 늘면 HBM 같은 고성능 메모리 수요로 이어지니 실적과 바로 연결됩니다. 둘째는 SK텔레콤의 체질 변화입니다. 통신사에서 AI 인프라 사업자로 바뀌는 중인데, 그만큼 투자 부담이 크고 언제 돈이 되느냐가 관건입니다. 셋째는 전력입니다. 전력 확보와 전기요금은 데이터센터 사업 전체의 공통 위험입니다. 계획한 GW가 실제 가동으로 이어지는지, 외부 투자 유치가 계속되는지를 꾸준히 확인해야 합니다.
조사를 마치고 생각이 꽤 바뀌었습니다. "그냥 해외 모델 쓰면 되지 않나"라는 가벼운 의문에서 출발했는데, 파고들수록 이건 성능 비교가 아니라 인프라 주권의 문제였습니다. 모델 격차는 시간이 지나면 좁혀질 수 있지만, 데이터센터는 땅을 사고 전기를 끌어오고 설비를 깔아야 하는, 몇 년짜리 물리적 자산입니다. 국내에서도 글로벌 모델과 제대로 겨룰 서비스가 나온다면 저도 당연히 써볼 생각입니다. 여러분은 국내 AI가 어느 수준이 되면 갈아탈 의향이 있으신가요?
참고한 자료
- 빅테크 설비투자: Tom's Hardware (2026.4.30) 외 실적 발표 보도
- SK하이퍼 설립: SK텔레콤 공시·데일리안 (2026.7.23)
- SK호라이즌 분할과 투자 유치: SK텔레콤 뉴스룸·MTN (2026.8.27)
- A.X K2 공개: SK텔레콤 발표 (2026.7.29)
- 데이터센터 경제 효과: 국회입법조사처 자료, 한경비즈니스 (2026.9.30)
- 이 주제를 처음 접한 영상
- 이 글은 투자 권유가 아닌 정보 공유입니다.